手取り16万の一人暮らしは無理なのか?生活費の現実と脱出への処方箋
毎月の給与明細を開くたび、引かれた税金の多さにため息をつき、口座に残った約16万円の数字を見て「これで今月も乗り切らなければならないのか」と頭を抱える若手社会人は少なくありません。物価高が家計を直撃するなか、手取り16万円で一人暮らしを成り立たせるのは決して容易なことではなく、SNS上でも日々の生活苦を訴える声が後を絶ちません。
果たして、手取り16万円での一人暮らしは本当に不可能な水準なのでしょうか。本記事では、家賃の適正値から生活費のシビアな内訳、無理なく月2万円を確保するための現実的な防衛策まで、現場取材と最新の経済データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り16万円の一人暮らしは成立可能だが、突発的な出費に耐えうる余裕は極めて乏しく、緻密な収支管理が必須。
- 要点2:東京など大都市圏では家賃が手取りの4割近くを圧迫しやすく、固定費の徹底した削減と食費コントロールなしでは毎月赤字に転落するリスクがある。
- 要点3:節約による生活防衛には限界が存在するため、一定の貯金基盤を作った後は副業や転職を視野に入れた「収入増の出口戦略」が不可欠。
手取り16万の額面年収の計算と手取りのリアル|引かれる税金・保険料の重圧
手取り16万円という金額を受け取っている場合、額面月収はおよそ20万〜21万円前後になります。新卒採用や第二新卒、あるいは地方の中小企業で働く若年層に多く見られるボリュームゾーンです。
額面年収の計算を行うと、ボーナスの支給額によって以下のようなレンジに分かれます。
- 賞与なしの場合:額面年収 約240万〜250万円
- 賞与が年2ヶ月分出る場合:額面年収 約280万〜295万円
- 賞与が年4ヶ月分出る場合:額面年収 約320万〜335万円
額面月収が20万円台前半であっても、そこから健康保険料、厚生年金保険料、雇用保険料、所得税、さらには前年の所得に応じた住民税が毎月およそ4万〜5万円ほど天引きされます。給料日になっても、実際に口座へ振り込まれるのは16万円前後に過ぎず、このギャップが多くの若者に「働いているのに手元にお金が残らない」という強い閉塞感を抱かせる要因になっています。
「生活費がきつい」と言われる決定的な理由|2026年最新物価動向が直撃
手取り16万円の生活がきついと言われる最大の理由は、生活インフラに関わる基礎消費の割合が高く、裁量で削れる支出の余白がほとんど残されていない点にあります。近年の物価動向を見ても、食品や日用品、エネルギー価格は高水準を維持しており、以前であれば「月2万円」で抑えられた食費も、少し気を抜けばすぐに3万円を超えてしまいます。
ネットのリアルな声を拾ってみると、現場の逼迫した実態が浮き彫りになります。
「友人の結婚式に招待された月は、ご祝儀3万円の出費でその後の2ヶ月間が完全に赤字確定になった」
「風邪をひいて病院に行き、処方薬をもらうだけで数千円が飛び、月末の食費を削る羽目になる」
「日用品をドラッグストアで買い揃えるだけで5,000円が消え、給料日前は常に口座残高との戦いになる」
このように、突発的な医療費、冠婚葬祭、家電の故障といった非日常の出費を吸収するバッファが存在しないことこそが、「生活費がきつい」と嘆かれる決定的な理由です。日々の暮らし自体はギリギリ回せていても、不測の事態が起きれば一瞬で家計が崩壊する恐怖と隣り合わせで暮らしているのが実情です。
【生活費内訳シミュレーション】家賃適正目安から水道光熱費の平均まで徹底検証
手取り16万円で破綻せずに生活するためには、各項目の予算配分を数字で厳密に把握しておく必要があります。一般的な一人暮らしの理想配分と、物価負担を考慮した生活費内訳シミュレーションは以下の通りです。
| 項目 | 地方・近郊の理想配分 | 都市部(家賃高め) |
|---|---|---|
| 家賃(共益費込) | 48,000円 | 65,000円 |
| 食費 | 28,000円 | 28,000円 |
| 水道光熱費 | 12,000円 | 13,000円 |
| 通信費(スマホ・Wi-Fi) | 6,000円 | 6,000円 |
| 日用品・消耗品費 | 5,000円 | 5,000円 |
| 交際費・娯楽費 | 15,000円 | 10,000円 |
| 医療費・被服・予備費 | 10,000円 | 8,000円 |
| 貯金額 | 36,000円 | 25,000円 |
| 合計支出+貯金 | 160,000円 | 160,000円 |
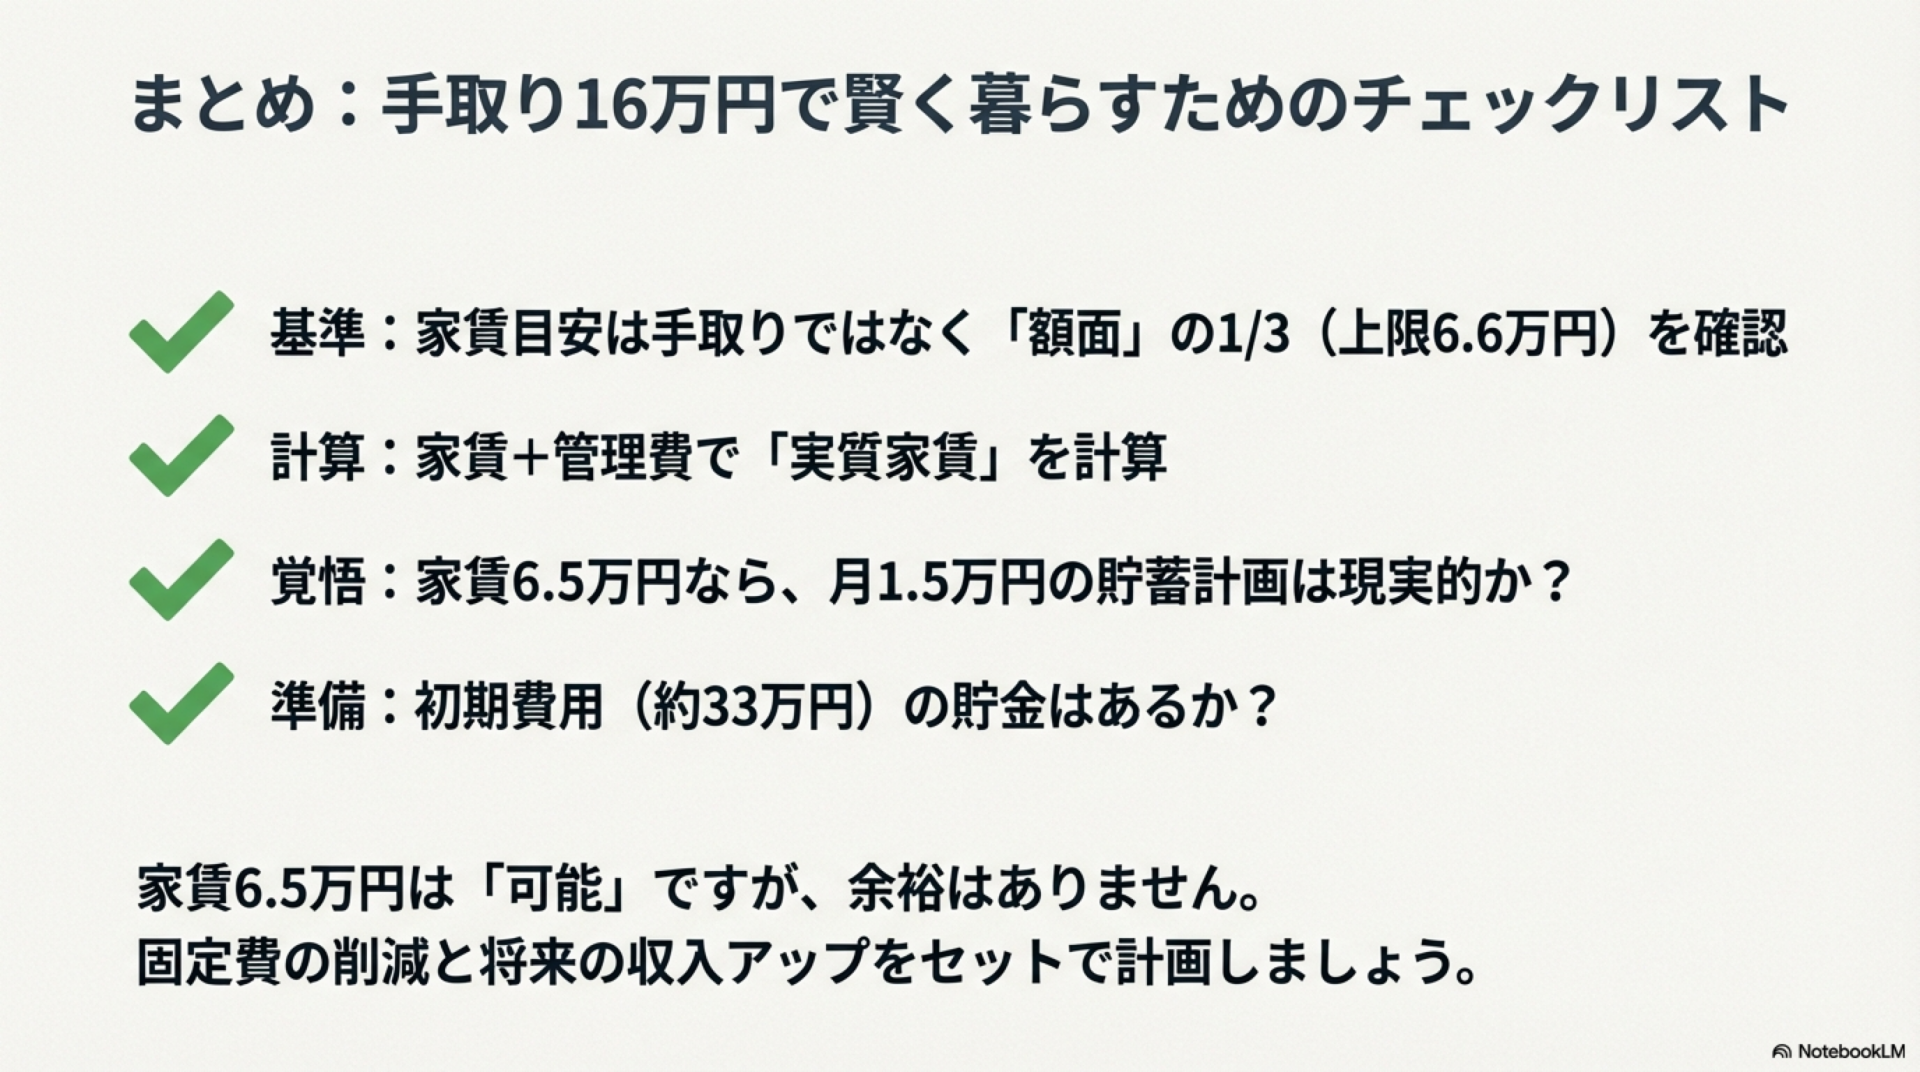
まず押さえるべきは家賃適正目安です。一般的な不動産市場のセオリーである「手取りの3分の1」を適用すると、上限は5万3,000円程度となります。地方都市や郊外であれば、この価格帯でも築浅や駅徒歩圏内の物件を見つけることが可能です。
しかし、東京一人暮らしの現実は極めて過酷です。山手線圏内はもちろん、都内の主要路線沿線では築古のワンルームであっても家賃相場が6万5,000円〜7万円前後に達します。家賃が6万5,000円となると手取りの40%以上が住居費に消える計算になり、交際費や予備費を極限まで削らなければ貯蓄に回す資金が残りません。
また、水道光熱費の平均は電気・ガス・水道を合わせて月1万2,000円〜1万4,000円程度が標準的です。特に冬場のエアコン・暖房使用やプロパンガス(LPガス)物件の場合、ガス代だけで月8,000円を超えるケースもあるため、部屋選びの段階で都市ガス物件を指定することが重要な防衛策となります。
貯金限界額の真相|手取り16万でも無理なく月2万円貯金する裏ワザ
「手取り16万円では1円も貯金できない」と諦めてしまう人が多い一方で、仕組みさえ整えれば月2万円の貯蓄は十分に達成可能です。貯金限界額の真相を明かせば、余ったお金を貯金に回そうとする「後から貯金」をしている限り、生活費に吸収されて残高は永遠に増えません。
目標を「月2万円」に設定し、年間24万円を確実に積み立てるための具体的なアクションは次の2点に集約されます。
① 「先取り貯蓄」の自動化
給料日が来たら、生活費に手をつける前に別口座へ2万円を強制移管します。住信SBIネット銀行や楽天銀行などの自動入金サービスを活用し、引き出しにくい環境を物理的に作ることが鉄則です。「今月は最初から14万円で生きる」と脳内予算を書き換えることが出発点となります。
② 固定費削減テクニックの断行
食費を100円削る努力よりも、毎月自動的に引き落とされる固定費にメスを入れる方が負担は少なく、持続性があります。
- 大手キャリアから格安SIMへの移行:月7,000円前後かかっていた通信費を月2,000円前後に圧縮し、差額5,000円を創出。
- 使っていないサブスクの解約:動画配信や音楽アプリなど、複数契約しているサービスを精査して月1,500円〜2,000円をカット。
- 民間保険の精査:単身者であれば、高額療養費制度があるため過度な医療保険は不要。共済型や掛け捨ての最小限プランに見直し月3,000円削減。
これらを見直すだけで、我慢を強いられることなく月1万円近い浮いた資金を生み出すことができます。
さらに日常の食費節約術として、「週1回のまとめ買い」「冷凍保存のルーティン化」「マイボトル持参」を徹底します。外食やコンビニ通いをゼロにする必要はありませんが、平日昼のコンビニ弁当(700〜800円)をやめ、冷凍ご飯とおかずを詰めたタッパー弁当に切り替えるだけでも、月1万5,000円前後の支出抑制につながります。
我慢の節約には限界がある?転職・副業の判断基準と収入アップへの道
どれほど切り詰めても、手取り16万円の枠組みの中にいる限り、月2万〜3万円の貯金が現実的なアッパー(上限)です。節約は守りの武器であって、資産を大きく築くための攻めの武器にはなり得ません。ある程度の生活防衛体制が整ったら、次の一歩として「収入を底上げする戦略」へ舵を切るべきです。
転職・副業の判断基準として、以下の項目を客観的にチェックしてみてください。
- 会社の昇給ピッチ:年に数千円程度しか昇給せず、3年後の手取りも18万円以下にとどまる見込みか。
- 業界・職種の給与水準:利益率の低い業界構造により、個人の努力に関係なく給与ベースが低く固定されていないか。
- 時間外労働と残業代:みなし残業制で実質的なタダ働きが発生し、スキルアップの時間が奪われていないか。
もし現在の職場で今後の大幅な昇給が見込めない場合、20代のうちに第二新卒枠や成長産業への転職活動を始めることは極めて合理的です。額面で月3万〜5万円ベースアップする企業へ移るだけで、手取りは19万〜20万円台へ乗り、生活の自由度は劇的に変化します。
また、本業を続けながら月2万〜3万円を自力で稼ぐ副業も有効な選択肢です。Webライティング、動画編集、スキルシェアサービスなど、在宅で完結するスモールビジネスから着手し、本業以外のキャッシュポイントを持つことで、精神的なゆとりと経済的安定を同時に手に入れることができます。
【手取り 16 万 一人暮らし】に関するよくある質問(FAQ)
Q1:家賃6万円の部屋に住むのは危険でしょうか?
A1:手取り16万円に対して家賃6万円は比率約37.5%となり、安全圏(33%以内)をややオーバーします。生活が不可能ではありませんが、食費や交際費をかなり厳しく管理しなければ毎月2万円の貯金を維持するのは難しくなります。固定費の削減や自炊の徹底が前提条件です。
Q2:車を所有しながら手取り16万円で一人暮らしは可能ですか?
A2:実質的に極めて困難です。自動車税、自賠責保険、任意保険、ガソリン代、車検代、駐車場代で毎月2万5,000円〜4万円の維持費が発生します。地方で車がどうしても必要な場合は、家賃を2万〜3万円台に抑えられる格安物件を探すか、実家暮らしを検討するのが現実的です。
Q3:手取り16万でもNISAや投資は始めるべきですか?
A3:まずは生活防衛資金として「生活費3〜6ヶ月分(約50万〜100万円)」の現金預金を普通預金に確保することが最優先です。突発的な医療費や家電買い替えに対応できる現金を確保した上で、月5,000円〜1万円程度の少額から新NISAのつみたて投資枠をスタートするのが手堅いステップです。
まとめ:現状を耐え忍ぶだけでなく「収入を増やす攻めの一手」を
手取り16万円での一人暮らしは、「絶対に無理」な水準ではありません。家賃を適正水準に抑え、スマホ代やサブスクといった固定費を徹底的にそぎ落とし、先取り貯蓄の仕組みを導入すれば、堅実に月2万円を貯めながら自立した生活を送ることは十分に可能です。
しかし、支出を削る生活防衛には明確な限界があります。毎日の数百円を気に病む生活を長年続けることは、精神的な消耗にもつながりかねません。
まずは足元の生活費を正しく把握して家計の穴を塞ぎ、半年分の生活防衛資金を確保すること。そして生活の基盤が整った段階で、副業への挑戦やより待遇の良い企業への転職といった「収入を増やすための行動」へとシフトしていくことが、手取り16万円の閉塞感から抜け出す確実なロードマップとなります。 (出典: 手取り 16 万 一人暮らし(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
