住宅ローン地獄に落ちた後悔ブログの真相と2026年の破綻回避策
念願のマイホームを手に入れたはずが、毎月の返済に追われ生活費すら削らざるを得ない「住宅ローン地獄」。いま、インターネット上の個人ブログやSNSでは、住宅ローンの返済に苦しみ「家を買ったことを本気で後悔している」と告白する体験談が後を絶ちません。かつては低金利を追い風に組まれたローンが、日銀の金融政策正常化に伴う利上げや長引くインフレによって、家計を根底から揺さぶる時限爆弾へと姿を変えています。
夢のマイホームが一転して資産を食いつぶす重荷になってしまう背景には、融資実行時に見落とされた資金計画の甘さや制度の落とし穴が存在します。赤裸々な実録ブログに綴られた生々しい失敗談を紐解きながら、破綻の淵に立たされた際の具体的な脱出ルートと、致命傷を避けるための防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:実録ブログで後悔を吐露する最大の要因は、金融機関の「貸出限度額」いっぱいまで借り入れたことによる生活余力の喪失にある。
- 要点2:共働きを前提にしたペアローンの挫折や変動金利の上昇局面に直面し、家計破綻の危機に瀕する世帯が急増している。
- 要点3:滞納から競売へ至る前に銀行への返済猶予相談や任意売却を選択することが、自己破産を回避する決定打となる。
【実録ブログの告白】住宅ローン地獄で後悔する人に共通する決定的な理由
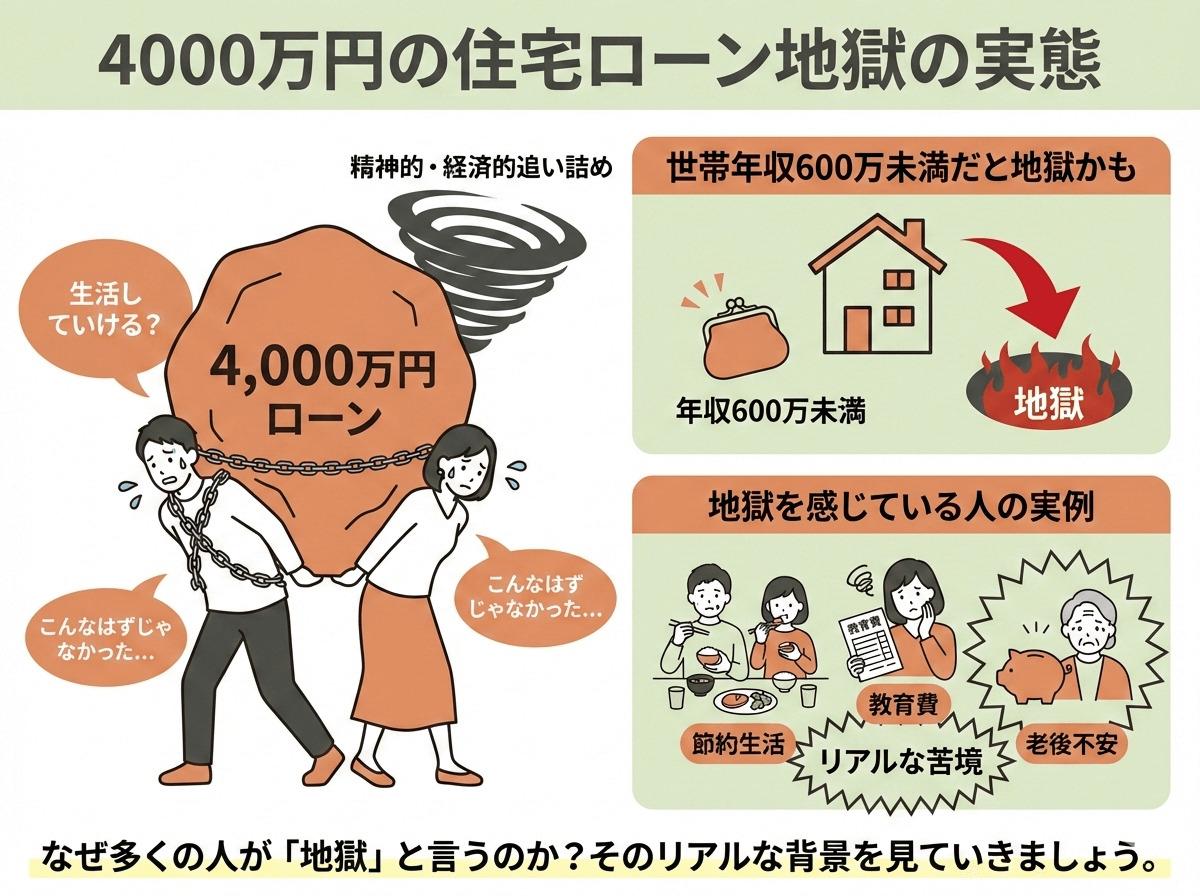
住宅ローンの返済に苦しむ人々がネット上に綴る実録ブログを分析すると、後悔に直結したパターンには明確な共通点が見受けられます。その筆頭が、金融機関が提示する「借りられる額」を「返せる額」と錯覚して生じる借入限度額オーバーの罠です。年収に対する返済額の割合を上限ギリギリまで設定した結果、予期せぬ出費や収入減少に耐えられなくなるケースが目立ちます。
代表的なマイホーム購入後悔理由としてブログ上で頻出するのが、住宅購入後に発生する維持費の過小評価です。毎年の固定資産税や都市計画税、戸建ての外壁・屋根の修繕積立金、マンションの管理費値上げなどが重くのしかかります。「ローンの月々返済額は賃貸の家賃と同じ」という営業トークを鵜呑みにした結果、住居関連の総支出が想定を月額3万〜5万円以上もオーバーし、教育費や食費を極限まで切り詰める生活を強いられるのです。
さらに、背伸びをして手に入れた新居への満足感は数年で薄れ、残ったのは35年間続く重い債務だけという心理的疲弊も深刻です。旅行にも行けず、家族の会話が金銭トラブルばかりになり、「家のために生きているのか分からない」と精神的に追い詰められていく様子が痛切に描かれています。
【2026年の現実】変動金利上昇リスクと返済額アップのダブルパンチ
長らく続いた超低金利環境の終焉に伴い、利用者の大半を占めていた変動金利選択者に変動金利上昇リスクの現実が突きつけられています。店頭金利の引き上げが本格化する中、適用金利が上昇したことで利息の支払割合が増加し、家計への圧迫が顕在化し始めました。
多くの変動金利ローンには、毎月の返済額を5年間据え置く「5年ルール」や、増額幅を前回の1.25倍までに抑える「125%ルール」が設けられています。しかし、これは返済負担を先送りしているに過ぎません。金利が上がれば毎月の返済額に占める利息の割合が急増し、元金がほとんど減らない「未払利息」が発生する危険性があります。ブログの体験談でも、「返済額は変わっていないのに残債がまったく減っていない事実に気づき、血の気が引いた」という投稿が散見されます。
一般的な統計上の住宅ローン破綻率は全体の2〜3%程度とされていますが、これは実際に法的整理や競売に至った表面的な数値に留まります。実質的に貯蓄を取り崩しながら耐えている潜在的な困窮世帯を含めると、住宅ローン破綻の現実は数字以上に身近な脅威となっています。
共働き前提の崩壊|ペアローン後悔と離婚・減収による連鎖破綻
高騰する都市部のタワーマンションや新築一戸建てを購入するために、近年激増したのが夫婦それぞれが主債務者となるペアローンです。世帯年収を合算することで借入可能額を大幅に引き上げられる一方、どちらか一方の歯車が狂った瞬間に家計が瓦解する脆さを孕んでいます。
ブログで語られるペアローン後悔の典型例が、出産や育児、体調不良に伴う妻側の休職・退職です。フルタイムの共働きを前提に組まれた返済計画は、片方の収入が途絶えた瞬間に破綻します。さらに、単独での借り換えが困難であるため、住宅ローンの返済苦が引き金となって夫婦関係が悪化し、離婚協議が泥沼化するケースも後を絶ちません。
安全な資金計画を立てる上での住宅ローン返済比率目安は、税込み年収ではなく手取り年収の20〜25%以内が適正とされます。しかし、共働きの満額融資で手取り返済比率が35%を超えている世帯では、生活防衛資金を蓄えることすらできず、少しの環境変化で即座に返済難へと転落してしまいます。
滞納から競売までのタイムリミット|放置が招く最悪のシナリオ
住宅ローンの返済が苦しくなった際、最も避けるべきなのは督促を無視して放置することです。毎月の引き落としができなくなると、段階的に法的措置が進行し、取り返しのつかない事態へと発展します。この一連の流れが、まさに多くの体験談で語られる住宅ローン滞納の末路です。
滞納が始まってから強制退去に至るまでのタイムスケジュールは概ね以下の通りに進みます。
- 滞納1〜2ヶ月目:金融機関から電話や書面による督促が届く。遅延損害金が発生。
- 滞納3ヶ月目:個人信用情報機関に事故情報が登録され、いわゆるブラックリスト状態に突入。
- 滞納4〜6ヶ月目:「期限の利益の喪失」が通告され、残債の一括返済を求められる。保証会社が銀行へ代位弁済を実行。
- 滞納6ヶ月以降:裁判所に競売の申し立てが行われ、不動産が差し押さえられる。
- 滞納8〜12ヶ月後:競売の開札・落札を経て、所有権が移転し強制退去。
競売にかけられると、市場価格の6〜7割程度の安値で買い叩かれる傾向があります。売却代金でローンを完済できなければ残債の返済義務だけが残り、結果として自己破産と競売の回避策を講じる余裕すら奪われてしまいます。
住宅ローンが払えない時の初動対応と任意売却という選択肢
もし返済が困難だと感じた場合、滞納する前に取るべき住宅ローン払えない対処法があります。第一歩は、融資を受けている金融機関の窓口に直ちに出向き、条件変更(リスケジュール)を申し出ることです。返済期間の延長や一定期間の元金据え置きなど、月々の返済額を一時的に軽減する救済措置を受けられる可能性があります。
それでも根本的な解決が難しいと判断した場合、市場価格に近い価格で家を処分して債務を圧縮する任意売却の流れを理解しておく必要があります。任意売却は、競売と異なりプライバシーを守りながら一般市場で売却を進める手法です。
任意売却の手順としては、まず専門の不動産仲介会社や弁護士に相談し、債権者である金融機関から売却の合意を取り付けます。その後、通常の不動産売却と同様に買主を募り、売却代金を残債の返済に充当します。競売よりも高値で売却できるため残債を大幅に減らせる上、引越し費用の捻出や残った債務の無理のない分割返済について、債権者と柔軟に交渉できる点が大きな利点です。
破綻を防ぐ防衛策|住宅ローン借り換え比較と家計のリストラ
まだ返済の遅延が発生していない段階であれば、先手を打った家計防衛が有効に機能します。残債が1000万円以上あり、返済期間が10年以上残っている状況で、現在の適用金利よりも低い条件が見込めるなら、住宅ローン借り換え比較を真剣に検討する価値があります。
ネット銀行を中心とした金利優遇プランへの借り換えにより、毎月の返済負担を数万円単位で軽減できる事例は少なくありません。ただし、借り換えには数十万〜数百万円規模の諸費用(保証料、印紙代、登記費用など)が発生するため、トータルの収支改善効果を精密に試算することが不可欠です。
同時に、生命保険の重複見直しや通信費の削減、自家用車の保有見直しといった固定費の抜本的な削り込みを実行します。それでも返済比率が適正水準に戻らない場合は、「家への愛着」を潔く手放し、アンダーローン(売却額が残債を上回る状態)のうちに住み替えを決断することが、人生の再起を図る最大の防御策となります。
【住宅ローンの後悔と返済危機】に関するよくある質問(FAQ)
Q1:住宅ローンが払えなくなると、すぐに家から追い出されてしまいますか?
A1:滞納して即座に追い出されるわけではありません。一般的に、滞納から裁判所による強制退去(引渡命令の執行)まではおよそ8ヶ月〜1年程度の猶予があります。ただし、督促状を放置すると選択肢が狭まるため、最初の引き落とし不能が起きた段階、あるいはその前段階で金融機関へ相談することが何より大切です。
Q2:オーバーローン(売却額よりローン残債が多い状態)でも家を売ることはできますか?
A2:自己資金で不足分を補填できない場合、通常の売却はできませんが、債権者(銀行など)の同意を得る「任意売却」を行えば可能です。売却代金をすべて返済に充てた上で、残った債務については無理のない範囲で月々数千円〜数万円ずつの分割返済に組み替える交渉が行われます。
Q3:住宅ローンの返済額を減らすために銀行に相談すると、何かデメリットはありますか?
A3:返済期間の延長などのリスケジュールを行うと、一時的に毎月の負担は減りますが、最終的な総返済額は利息分だけ増加します。また、条件変更中は原則として新たなローンの借り入れやクレジットカードの新規発行が制限される場合があります。それでも、無断で滞納して信用情報に傷をつけることに比べれば、遥かにダメージは軽微です。
まとめ:絶望の淵から抜け出すための早めの決断と出口戦略
「夢のマイホーム」という言葉の裏には、30年以上にわたる過酷な経済的リスクが常に潜んでいます。実録ブログに溢れる後悔の記録は、決して特別な人々の失態ではなく、誰の身にも起こり得る資金設計の歪みから生じたものです。
家を守るために健康や家族の幸せを犠牲にしては本末転倒です。返済に不安を感じた瞬間こそが、家計の見直しや専門家への相談を始めるべき転換点といえます。状況を冷静に直視し、リスケジュールや任意売却といった出口戦略を早期に選択することが、住宅ローン地獄の連鎖を断ち切る確実な一歩となります。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
