社会保険料が高すぎる!手取りを増やす合法的な裏ワザと2026年最新対策
毎月の給与明細を開くたび、右肩上がりに引かれていく控除額を見て言葉を失った経験は誰にでもあるはずです。基本給がわずかに昇給したとしても、銀行口座に実際に振り込まれる手取り額はほとんど増えていない、あるいは数年前より減っている感覚さえあります。その違和感は気のせいではなく、現役世代を直撃している過酷な現実です。
税金以上に私たちの財布を圧迫しているのが「社会保険料」の存在です。2026年に入り、少子化対策を名目とした新たな支援金の徴収開始や適用拡大など、制度の改定が相次いでいます。知らず知らずのうちに手取りを削り取られないために、なぜここまで引かれるのかという構造的なカラクリと、合法的に手取りを守るための具体策を分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料が高すぎる最大の要因は、少子高齢化に伴う料率引き上げと、給与天引きにより痛税感を感じにくい「見えないステルス増税」の加速にある。
- 要点2:天引き額は「標準報酬月額の仕組み」で決まるため、4月〜6月の残業調整や確定拠出年金、経費性手当の活用が手取り防衛の鍵を握る。
- 要点3:自営業者の国民健康保険料の計算ロジックや、副業・フリーランスが実践する「マイクロ法人節税」など、制度を正しく知ることで負担を劇的に抑える道がある。
【給与明細のリアル】社会保険料が高すぎる理由と会社員手取り減額の背景
毎月差し引かれる給与明細控除の内訳を直視したことがあるでしょうか。控除欄には所得税や住民税といった税金のほかに、健康保険料、厚生年金保険料、雇用保険料、40歳以上であれば介護保険料が並びます。ここに2026年度から本格導入された「子ども・子育て支援金」が上乗せされ、控除の合計額は額面給与の約15〜16%(労使折半のため企業負担を合わせれば約30%超)に達しています。
この社会保険料高すぎる理由の根底にあるのは、歯止めのかからない少子高齢化です。年金給付や膨張する医療費・介護費を支えるため、現役世代の負担率は過去20年以上にわたって引き上げられ続けてきました。特に厚生年金保険料の負担率は、2004年の制度改正から段階的に引き上げられ、2017年に上限である18.3%(自己負担分は9.15%)で固定されました。料率そのものは頭打ちになったものの、標準報酬月額の上限引き上げや賞与からの天引き強化によって、実質的な徴収額は増え続けています。
所得税の増税には強い反発が起きますが、社会保険料の引き上げは「現役世代と高齢者の支え合い」という大義名分のもとで静かに実行されてきました。これがまさに、近年の会社員手取り減額理由の核心であり、「昇給したのに豊かさを実感できない」最大の要因です。
【年収別】額面手取り早見表|あなたの給与から消える「見えないお金」
年収が上がれば手取りも同じペースで増えるわけではありません。日本の社会保険料と税金は、所得が増えるほど負担割合が重くなる構造を持っています。独身・扶養なしの会社員を想定した額面手取り早見表で、現状の負担感を把握してみましょう。
【単身会社員における額面年収と手取り額の目安(2026年概算)】
・年収300万円:手取り約238万円(社会保険料:約45万円/所得税・住民税:約17万円)
・年収400万円:手取り約312万円(社会保険料:約60万円/所得税・住民税:約28万円)
・年収500万円:手取り約388万円(社会保険料:約74万円/所得税・住民税:約38万円)
・年収600万円:手取り約460万円(社会保険料:約88万円/所得税・住民税:約52万円)
・年収800万円:手取り約595万円(社会保険料:約115万円/所得税・住民税:約90万円)
・年収1,000万円:手取り約720万円(社会保険料:約132万円/所得税・住民税:約148万円)
年収500万円の会社員の場合、年間で約74万円もの社会保険料が差し引かれています。税金(約38万円)のほぼ倍近い金額が、健康保険や年金として天引きされている計算です。年収1,000万円の大台に乗ったとしても、手取りは約720万円にとどまり、額面の3割近くが手元に残らない現実に直面します。
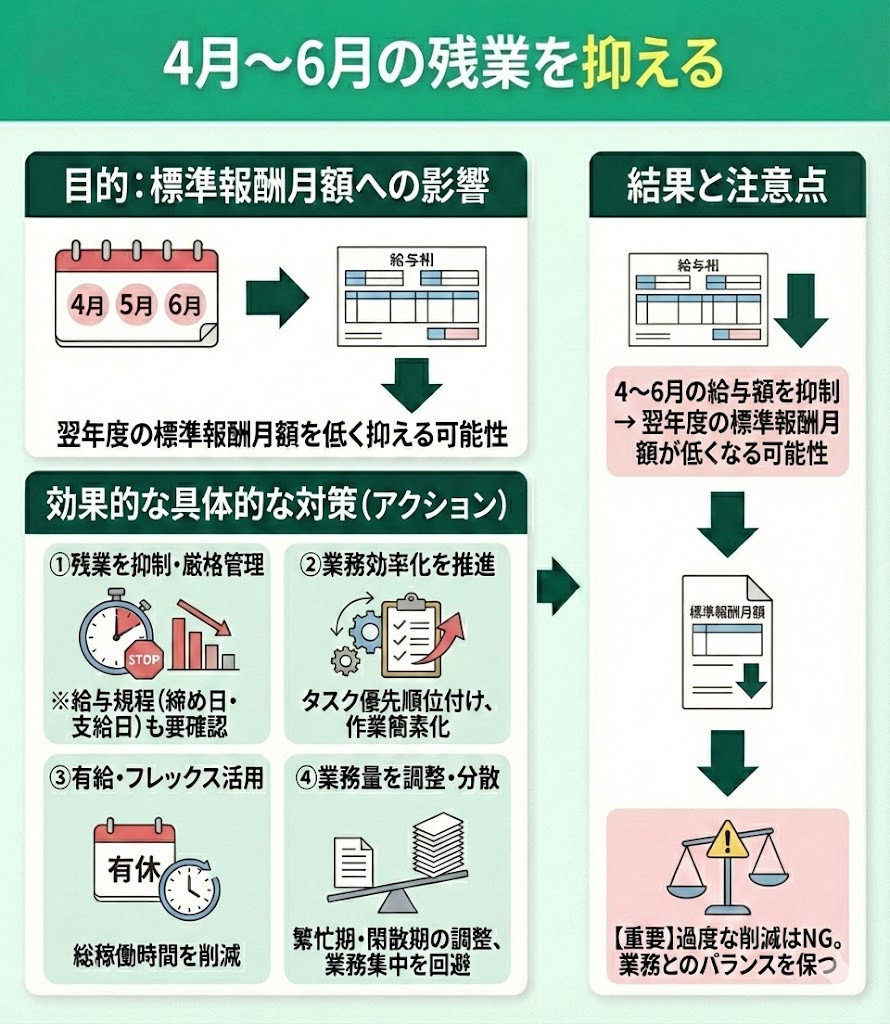
標準報酬月額の仕組みと「4月5月6月の残業」が招く悲劇
会社員の社会保険料を決定づけているのが、標準報酬月額の仕組みです。毎月の給与額に応じて保険料を細かく計算するのは事務負担が大きいため、給料を一定の等級に区分して保険料を固定するルールが採用されています。
この基準を決めるのが、毎年1回行われる「定時決定」です。具体的には、4月、5月、6月に支払われた給与(基本給+残業代+各種手当)の平均額をもとに、その年の9月から翌年8月までの1年間に支払う社会保険料が決定されます。
ここで注意しなければならないのが、いわゆる4月5月6月の残業トラップです。春先に繁忙期を迎え、この3カ月間だけ猛烈に残業をして給料が跳ね上がると、標準報酬月額の等級が数ランク上がってしまいます。その結果、残業が減って基本給だけに戻った秋以降も、高額な社会保険料が1年間にわたって引き落とされ続けることになります。
「残業代を稼いだはずなのに、秋以降の手取りが激減して生活が苦しい」という現象は、この算定ルールが原因です。業務の都合がつくのであれば、3月〜5月の残業を抑え(※当月締め当月払いや翌月払いなど会社の給与支払日に連動)、4月〜6月に支給される給与総額をコントロールすることが、直接的な手取り防衛につながります。なお、通勤手当や住宅手当なども算定対象の「報酬」に含まれる点にも留意が必要です。
【自営業・フリーランス編】国民健康保険料の計算ロジックと上限の罠
会社員だけでなく、個人事業主やフリーランスにとっても保険料負担は死活問題です。自治体が運営する国民健康保険料の計算は、前年の所得(確定申告上の所得金額)をベースに算出されます。
国民健康保険には会社員のような「労使折半」がありません。全額を自己負担する必要があるうえ、自治体ごとに料率が大きく異なります。計算式はおもに以下の要素で構成されています。
・所得割:前年の総所得金額等から基礎控除を引いた額に一定の料率を掛けて計算
・均等割:世帯の加入者1人あたりにかかる定額負担
・平等割:1世帯あたりにかかる定額負担(一部自治体)
年間の事業所得が急伸した翌年、前年実績をもとに算出された納付書を見て驚愕するフリーランスは後を絶ちません。2026年現在、国民健康保険料の賦課限度額(年間上限)は引き上げ傾向にあり、年間100万円を超えるケースも珍しくありません。扶養の概念がないため、配偶者や子どもの人数分だけ「均等割」が加算される点も、家族持ちの自営業者にとって極めて重い足かせとなっています。
【手取り増やす裏ワザ】社会保険料安くする方法とマイクロ法人節税
制度によって機械的に引かれる保険料ですが、合法的に手取り増やす裏ワザや、社会保険料安くする方法は確かに存在します。雇用形態や立場に応じたアプローチを整理します。
1. 企業型DC(選択制確定拠出年金)やiDeCoの活用
会社に選択制確定拠出年金(選択制DC)が導入されている場合、給与の一部を掛金に回すことで、その金額分が標準報酬月額の算定基礎から除外されます。掛金分は社会保険料の対象外となるため、保険料の引き下げと将来の資産形成を同時に達成できます。
2. 現物給与・福利厚生の適正な利用
給与として現金を受け取る代わりに、福利厚生制度を利用して社宅や食事補助などの現物給付を活用する方法です。会社側の規程整備が必要ですが、一定の要件を満たせば給与所得としてカウントされず、社会保険料の算定基準を引き下げる効果を生みます。
3. 個人事業主の切り札「マイクロ法人節税」
副業で大きな事業所得がある会社員や、フリーランスの間で広く実践されているのがマイクロ法人節税です。自身がオーナーとなる資産管理用の合同会社などを設立し、個人事業と法人業務を明確に分離します。
法人から自分自身へ支払う役員報酬を月額4万5,000円程度など、社会保険の最低等級に設定します。これにより、法人の健康保険・厚生年金に月額数万円程度の最低負担額で加入でき、高額だった国民健康保険料の支払いを完全に回避することが可能になります。法人の維持コストや決算申告の手間はかかりますが、年間数十万円から百万円規模の手取り改善をもたらす強力な防衛手段として認知されています。
【2026年最新社会保険制度改正】知っておくべき負担増のターニングポイント
現役世代を取り巻く社会保険環境は、現在進行形で厳しさを増しています。2026年最新社会保険制度改正における最大の焦点は、短時間労働者(パート・アルバイト)に対する厚生年金の適用拡大と、高所得層に対する標準報酬月額の上限引き上げ議論です。
いわゆる「年収の壁」への対策として、厚生年金の加入対象となる企業規模要件は撤廃の方向へと急速に進んでいます。これまで配偶者の扶養内にとどまっていた層も、週20時間以上の労働によって強制加入となるケースが日常化しました。これにより、世帯全体での将来的な年金受給額は増えるものの、当面の可処分所得(手取り)が大幅に削られる現象が多発しています。
さらに、医療・介護制度を支えるための支援金徴収も本格化しており、額面給与に対する実質負担率は確実に上昇しています。「何もしなければ手取りが減り続ける」という前提に立ち、利用できる控除や制度設計を個人レベルで最適化していく姿勢が不可欠です。
【社会保険料が高すぎる問題】に関するよくある質問(FAQ)
Q1:4月〜6月に残業を減らせば、本当に1年間の手取りが増えますか?
A1:増えます。4月・5月・6月の給与平均で決定された標準報酬月額は、原則としてその年の9月から翌年8月まで固定されます。この期間の支給額を低く抑えることで等級が下がり、毎月天引きされる健康保険料と厚生年金保険料を1年間にわたって安く抑えることができます。ただし、厚生年金保険料を抑えると将来受け取る年金額や、病気休業時の傷病手当金の支給額も連動して下がるというトレードオフがある点には注意してください。
Q2:社会保険料は払わない、または滞納するとどうなりますか?
A2:会社員の場合は給与天引きのため未納は発生しませんが、自営業者の国民健康保険料や国民年金を滞納した場合、督促状が届き、最終的には預金口座や売掛金、不動産などの財産が差し押さえられます。税金と同様に自己破産をしても免責されない公租公課であるため、支払いが困難な場合は放置せず、自治体の窓口で減免申請や分割納付の相談を行う必要があります。
Q3:普通のサラリーマンでもマイクロ法人を作ることはできますか?
A3:副業や別事業による売上があり、会社の就業規則で副業が禁止されていない(あるいは許可制である)場合であれば可能です。ただし、本業の給与を受け取りながら法人でも役員報酬を取る場合、本業と副業の双方で社会保険の按分計算(二以上事業所勤務届の提出)が発生し、本業の会社に副業が把握されるリスクがあります。完全に会社を退職してフリーランス化するタイミングや、配偶者を社長に据えて運営するなどの慎重な設計が求められます。
まとめ:仕組みを知る者だけが手取りを守れる時代へ
給料から問答無用で差し引かれる社会保険料は、国や制度に任せているだけでは軽くなりません。高齢化が進む日本において、公的負担の総額が自然に減少することは極めて考えにくく、現役世代には自衛の知識が求められています。
標準報酬月額の算定ルールを理解して残業の波を管理すること、選択制確定拠出年金をはじめとする非課税制度をフル活用すること、そして事業を持つ人であれば法人格を活用した最適化を図ること。制度の仕組みを深く知り、合法的かつ計画的に行動する人だけが、手取りを最大化して大切な生活資金を守り抜くことができます。まずは直近の給与明細を手に取り、引かれている項目の内訳と自らの標準報酬月額を確認することから始めてみてください。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
