その日暮らしの意味と恐ろしい落とし穴|貯金ゼロから抜け出す生活再建法
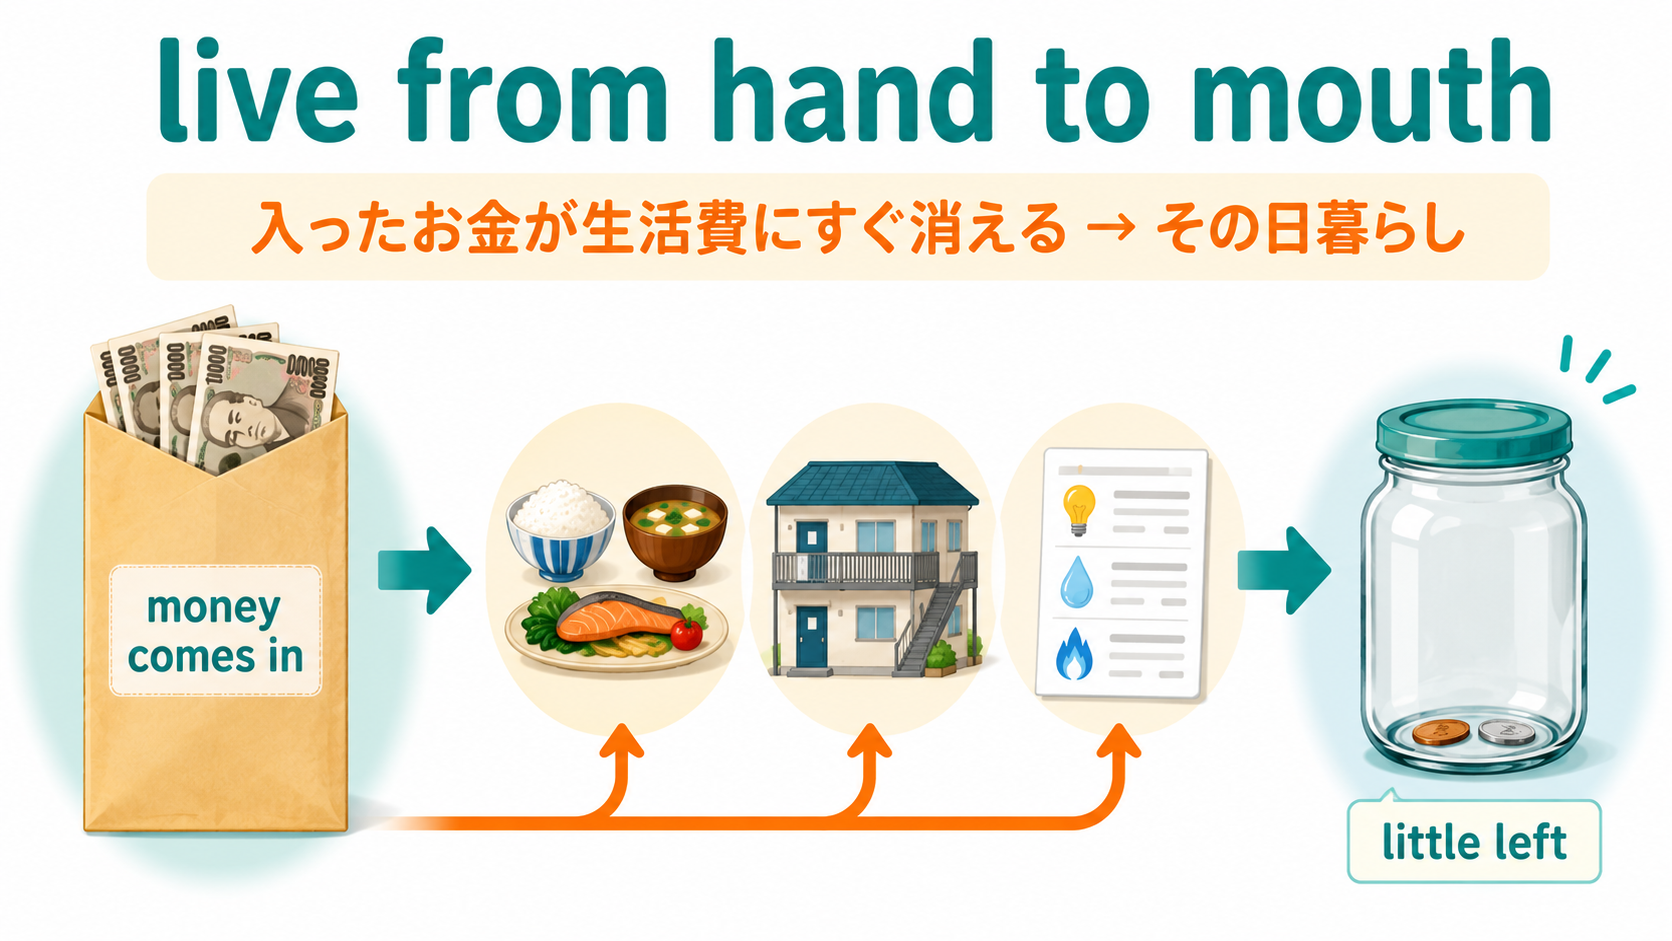
給料日を迎えても、家賃や光熱費、日々の生活費を支払うと口座の残高がほぼ底をつく。手元にあるお金をその場の暮らしだけで使い切り、将来への蓄えが一切ない生活実態を指して「その日暮らし」と呼びます。自由で気楽な生き方のようにも映りますが、物価高が家計を直撃し続ける現在、この生活様式に潜むリスクはかつてないほど跳ね上がっています。
自分では人並みに働いているつもりでも、気づけば毎月カツカツの貧困スパイラルから抜け出せなくなっているケースは少なくありません。言葉の本来の意味や似た表現との違いを紐解きつつ、なぜその状態に陥ってしまうのかという心理的背景、そして破綻を避けるための現実的な脱出ステップを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「その日暮らし」とは将来の備えをせず、その日の稼ぎだけで生活を回す状態であり、気楽さの裏に突発的トラブルへの脆弱性を抱えている。
- 要点2:物価高や非正規雇用の固定化といった構造的要因に加え、「現在バイアス」による浪費癖が貯金ゼロ生活を長期化させている。
- 要点3:貧困スパイラルを断つには、使途不明金の可視化と「先取り貯蓄」、公的支援の活用を含めた段階的な生活再建が欠かせない。
【基礎知識】「その日暮らし」の本来の意味とは?類語やことわざとの違い
辞書的な定義において、「その日暮らし」とは「その日得た収入でその日を暮らし、明日の蓄えがないこと」、あるいは「将来のことを深く考えず、当座の生活だけを成り立たせている状態」を指します。日雇い労働で得た現金をその日の食費や宿代に充てていた歴史的背景から生まれた言葉ですが、給料が月払いであっても、支給日前に残高がゼロになり翌月の生活費を前借りするような状況であれば、実質的にその日暮らしと同義です。
混同されやすい表現として、江戸っ子の美学を表す「宵越しの銭は持たない」という言葉があります。これは「翌日までお金を残さないほど気前が良い」「稼ぎに執着しない潔さ」を称える前向きなニュアンスを含んでいます。対して、その日暮らしは「結果的にお金が残らない困窮状態」や「無計画さ」を批判的・自虐的に表す文脈で使われる点が決定的に異なります。
また、ビジネスの現場でも多用される「自転車操業」も近い文脈で語られます。自転車操業は「車輪を漕ぎ続けなければ倒れる」ように、新たな借金や売上で過去の債務を返済し続ける過酷な資金繰りを意味します。その日暮らしが「手元の現金を使い切るライフスタイル」であるのに対し、自転車操業は「借金返済のために次の収入を充てざるを得ない債務超過の一歩手前」を指すため、切迫度合いの深刻さが異なります。類語としては「糊口(ここう)をしのぐ」「カツカツの生活」「日雇い暮らし」などが挙げられます。
気楽そうに見えて危険?その日暮らしに陥る心理的特徴とライフスタイル
周囲から「計画性がない」と見なされがちな生活ですが、当事者の内面には特有の思考パターンが存在します。行動経済学で「現在バイアス」と呼ばれる心理傾向が強く働いている場合、人は「将来手に入る大きな利益」よりも「今すぐ手に入る小さな快楽」を過大評価します。将来のための貯金よりも、仕事終わりのコンビニ買い食いやソーシャルゲームへの課金、深夜のネットショッピングを優先してしまうのはこの心理が原因です。
日々の生活に追われている人ほど、認知機能のリソースが「今日のやりくり」に奪われ、中長期的な計画を立てる思考力が低下します。これを心理学では「トンネリング現象」と呼びます。目の前の危機しか見えなくなるため、固定費の見直しや保険の解約といった根本的な解決策に手が回らず、目先のストレスを発散するための支出を繰り返してしまいます。
主な行動特徴としては、以下のような傾向が顕著に見られます。
・毎月の収支バランスや口座の正確な残高を把握していない
・「自分へのご褒美」という名目の出費が週に何度も発生する
・クレジットカードのリボ払いや後払い決済を「未来の収入」としてアテにする
・数年後のライフプランを考えること自体に強い不安や拒絶感を覚える
貯金ゼロ生活の実態|ワーキングプアとフリーターを襲う生活苦のリアル
個人の浪費癖だけが原因ではありません。金融広報中央委員会の調査データを参照しても、単身世帯における「金融資産非保有(貯金ゼロ)」の割合は3割を超えており、珍しい例外ではなくなっています。背景にあるのは、上がらない実質賃金と容赦ないインフレーション、そして社会保険料の負担増という構造的な問題です。
非正規雇用で働くフリーター層や、フルタイムで働きながらも生活保護水準以下の収入しか得られないワーキングプア層では、贅沢を一切していなくても手取り収入の全額が家賃と光熱費、食費に消えていきます。毎月の手取りが15万〜18万円程度の場合、都心部であれば家賃と光熱費だけで手取りの半分近くが吹き飛び、残ったお金で食費や通信費を賄えば、貯金に回せる余裕は1円も残りません。
「努力が足りない」という自己責任論では片付けられないほど、固定費の高騰が可処分所得を圧迫しています。病気による突発的な休職やシフトの削減が一度発生するだけで、あっという間に家賃の滞納や消費者金融への借入へと転落してしまう綱渡りの生活が常態化しています。
気楽さの代償は大きい!その日暮らしに潜む「3つの致命的な落とし穴」
「いざとなれば何とかなる」「今が楽しければそれでいい」という開き直りは、健康で働ける日常が続いている間しか成立しません。貯蓄ゼロの生活を放置した先に待ち受けているのは、想像以上に過酷な現実です。
① 突発的なアクシデントによる即時破綻
人生には予測できない出費が必ず発生します。インフルエンザや怪我による数週間の休業、スマートフォンの故障、家電の買い替え、冠婚葬祭などがその典型です。貯蓄があれば数万円の出費で済みますが、残高ゼロの生活では1回のトラブルでライフラインが止まり、家賃滞納から強制退去へと直結します。
② 信用情報の毀損と社会的信用の喪失
手元の現金が尽きた結果、後払いアプリやクレジットカードのキャッシングに頼り、支払いを延滞するケースが多発します。信用情報機関に事故情報が記録される、いわゆる「ブラックリスト入り」の状態になると、新たなクレジットカードの作成や各種ローンの契約はもちろん、賃貸住宅の入居審査すら通らなくなる事態に追い込まれます。
③ 年金不足による老後破綻の確定
国民年金のみに加入しているフリーター期間が長かった場合、将来受け取れる満額の年金支給額は月額約6万8千円程度にとどまります。現役時代に貯蓄を作れず、退職金もない状態で高齢期を迎えた場合、働けなくなった瞬間に生活が立ち行かなくなります。生涯現役で働き続けるプランは、病気や要介護状態になった瞬間に完全に破綻します。
貧困スパイラルを断ち切る!生活再建への具体的な手順と浪費癖改善策
どれほど手取りが少なくても、現状を放置していては状況が悪化する一方です。必要なのは根性論ではなく、仕組み化による生活の再建です。無理のないペースで実行できる脱出ステップをまとめました。
ステップ1:支出の「完全可視化」と使途不明金の特定
家計簿を細かくつける必要はありません。まずは銀行口座やクレジットカード、キャッシュレス決済を自動連携できる家計簿アプリを導入し、「何にいくら消えているか」を客観的に把握します。コンビニでの少額決済や、使っていないサブスクリプションの解約だけで、月数千円から1万円程度の浮遊資金があっさり見つかるケースが大半です。
ステップ2:「先取り貯蓄」による強制的な仕組み化
「給料が余ったら貯金する」という考え方では、人間の心理上、確実に全額使い切ってしまいます。給料日に自動で別口座へ資金を移す仕組みを作りましょう。金額は月5,000円、あるいは3,000円からで十分です。「手元にないお金は使えない」環境を物理的に作り出し、まずは生活防衛資金として「10万円」を貯めることを最初のゴールに設定します。
ステップ3:固定費の抜本的見直し
食費を削って1食100円の節約をするよりも、固定費を一度見直す方がストレスなく数万円単位の効果を生み出します。大手キャリアから格安SIMへの乗り換えで月5,000円前後、不要な民間保険の解約で月数千円、家賃が高すぎる場合は公営住宅や家賃相場の低いエリアへの転居を検討します。
ステップ4:公的支援の活用と収入アップの道筋
借金の返済に追われて自力再建が不可能な場合は、ためらわずに法テラスなどの無料相談を利用して債務整理(任意整理や自己破産)を検討すべきです。また、ハローワークの「求職者支援制度」を利用すれば、月10万円の給付金を受け取りながら無料で職業訓練を受講し、正社員へのステップアップを目指す道も開かれています。
【その日暮らしの意味】に関するよくある質問(FAQ)
Q1:「その日暮らし」と「自転車操業」の決定的な違いは何ですか?
A1:その日暮らしは「日々の稼ぎをその日の生活費で使い切り、蓄えがない状態」を指します。一方、自転車操業は「借金を返すために新たな借金を重ねるなど、操業を止めると即座に倒産・破産してしまう切迫した資金繰り状態」を指します。どちらも困窮していますが、借金の連鎖が組み込まれているかどうかが大きな違いです。
Q2:手取りが15万円以下でも、その日暮らしから抜け出すことは可能ですか?
A2:可能です。ただし、食費などの変動費を切り詰めるだけでは限界があります。格安SIMへの変更や家賃の見直しといった固定費削減に加え、住居確保給付金などの公的支援を一時的に活用しつつ、職業訓練を通じた転職活動など「収入そのものを底上げするアプローチ」を並行して進める必要があります。
Q3:江戸時代の「宵越しの銭は持たない」は本当に美徳だったのですか?
A3:当時の江戸は大火事(火災)が極めて多く、紙幣や家財を家に保管しておいても焼失するリスクが高かったという防災上の背景がありました。また、大工や職人の腕があれば翌日も確実に日当を稼げるという技術への自負があったからこその気概です。インフレと失業リスクが存在し、社会保障費が重い現在の経済環境とは前提条件が根本から異なります。
まとめ:今日から始める「明日のための1歩」と未来の守り方
その日暮らしは、刹那的な心地よさや日々の気楽さを与えてくれる一方で、予期せぬトラブルひとつで人生の基盤を崩壊させる極めて脆い生活基盤の上に成り立っています。真面目に生きている人であっても、長引く経済の停滞と物価高の波に飲まれ、意図せずその状態へ追い込まれてしまうのが現実です。
抜け出すために必要なのは、過度な我慢や自分を責めることではありません。自分の収支を直視し、月数千円の先取り貯蓄の仕組みを整え、必要であれば公的制度に頼る勇気を持つことです。「明日の自分を助けられるのは、今日の小さな選択の積み重ね」に他なりません。まずは口座の残高確認と、使っていない固定費の解約から生活の主導権を取り戻していきましょう。 (出典: その日 暮らし 意味(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
