20代年収600万は上位何%?手取り額や生活レベルと勝ち組の現実
物価高や初任給引き上げのトレンドが定着した2026年現在、「年収600万円」という節目は、多くの若手ビジネスパーソンにとって一つの大きな目標であり続けています。同世代の平均給与を大きく引き離す水準でありながら、額面通りの豊かさを実感できるのか、それとも重い税負担に直面するのか、当事者の間でも意見が分かれるところです。
国税庁の最新統計を紐解くと、この水準に到達している20代はごくわずかなエリート層に限られます。本稿では、手取りの正確な内訳から日々の生活水準、到達可能な業界、そして周囲から「勝ち組」と称される当事者たちの本音まで、現場取材の視点から立体的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:20代で年収600万円に達している割合は全体のわずか3〜5%程度であり、同世代の中で上位数パーセントに君臨する明確なトップ層です。
- 要点2:年間の実際の手取り額は約450万〜470万円(月額約30万〜33万円+賞与)となり、額面の印象ほど派手な散財はできないシビアな現実があります。
- 要点3:到達ルートは外資系・コンサル・IT・総合商社などの高収益業界か、再現性の高いキャリアアップを実現した転職成功者に集中しています。
【割合データ】20代で年収600万円は上位何%?国税庁の統計から見る立ち位置
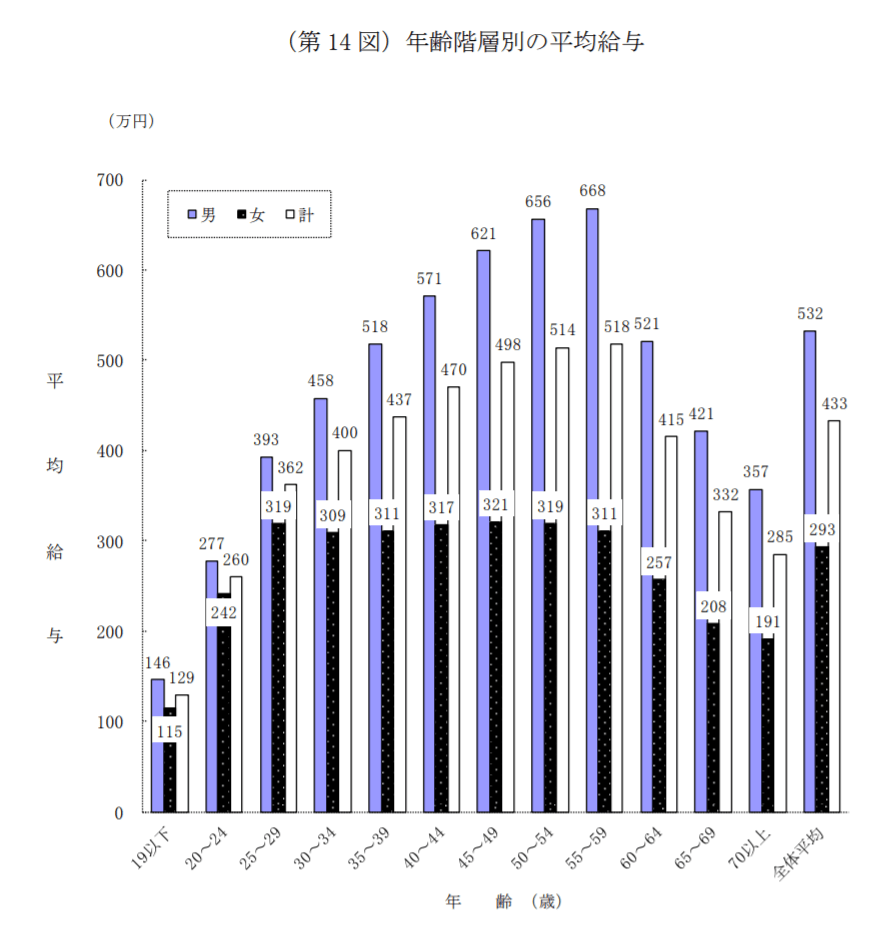
国税庁が公表している「民間給与実態統計調査」のデータを詳細に分析すると、20代における給与格差の厳しさが如実に表れています。20代前半(20〜24歳)の平均年収は約270万〜290万円、キャリアが本格化する20代後半の平均年収でも約390万〜420万円前後に留まります。
このデータに照らし合わせると、20代年収600万の割合は、20代全体で見ればおよそ上位3〜5%前後という極めて狭き門です。20代後半に限定して抽出しても約6〜8%程度しか存在せず、同世代の約9割以上を後方に置き去りにしている計算になります。
大学の同期が100人集まったとしても、20代のうちにこの大台に達しているのは3〜5人程度。メガバンクや大手商社、戦略コンサルティング、急成長メガベンチャーなどで初任給から破格の待遇を得ているか、卓越した営業成績を叩き出しているプレイヤーだけが立てるステージです。
【手取りと税金】20代年収600万円のリアルな可処分所得と税金計算
年収600万円と聞くと「月50万円を自由に使えそう」と錯覚しがちですが、日本の累進課税制度と社会保険料の壁が立ちはだかります。20代年収600万の手取りは、独身(扶養親族なし)の場合でおよそ年間450万〜470万円にとどまります。実に約130万〜150万円が自動的に天引きされる計算です。
具体的な20代年収600万の税金計算の内訳を見てみましょう。額面600万円から差し引かれる主な項目は以下の通りです。
- 所得税:約14万〜16万円(各種控除後)
- 住民税:約30万〜32万円(前年の所得をベースに算出)
- 社会保険料:約85万〜90万円(健康保険、厚生年金、雇用保険の合計)
賞与が年2回・計120万円(各60万円)支給される標準的な給与体系であれば、ボーナスの手取りは計90万円前後。これを差し引いた毎月の月給手取りは約30万〜33万円となります。新卒数年目の社員から見れば余裕のある金額ですが、生活設計を誤れば瞬く間に手元から消えていく額面でもあります。
そのため、この層にとって必須となるのが賢い節税対策です。特に年収600万ふるさと納税限度額は独身であれば年間約77,000円に達し、米や肉、日用品の返礼品を受け取ることで家計の支出を劇的に圧縮できます。さらに、新NISAをフル活用した非課税枠での資産運用を組み合わせることが、この世代の資産形成スピードを大きく左右します。
【生活水準】家賃目安や貯金額は?独身・既婚で変わる暮らしの現実
可処分所得が把握できたところで、実際の20代年収600万の生活レベルを紐解いていきます。生活満足度を決定づける最大の固定費は「住まい」です。
ファイナンシャルプランニングの観点から推奨される20代年収600万の家賃目安は、手取り月収の3分の1以内で計算すると10万〜11万円、賞与を織り込まず手堅く抑えるなら9万円台が理想とされます。都内23区内であれば、主要駅から少し離れた場所の1K〜1LDK、あるいは築浅の単身者向けマンションが現実的な選択肢です。「年収600万円だから港区のタワーマンションに住める」といった華やかなイメージを持つと、家賃に圧迫されて日々のキャッシュフローが破綻しかねません。
一方で、年収600万独身の貯金額はライフスタイルによって二極化が進んでいます。堅実派であれば、毎月8万〜10万円を貯金や投資信託に回し、ボーナスの一部をプールすることで、年間120万〜180万円ペースの資産形成が十分に可能です。20代のうちに純資産1,000万円の大台を突破するケースも珍しくありません。
ただし、既婚で配偶者が専業主婦(夫)の場合や、小さな子どもがいる世帯では景色が一変します。生活費や将来の教育費が重くのしかかり、外食やレジャーの頻度を抑えなければ貯蓄が思うように進まないというシビアな現実に直面します。
【本音検証】20代年収600万円は本当に「勝ち組」なのか?抱えるジレンマ
SNSや婚活市場において、「20代・年収600万円」という肩書きは羨望の的です。マッチングアプリでは上位数%の好条件として引く手あまたとなり、同窓会に顔を出せば同級生から「出世頭」と称賛されます。客観的な統計データから見ても、20代年収600万は勝ち組かという問いに対する回答は、間違いなく「経済的な上位層」です。
しかし、当事者たちへの取材を深めると、必ずしも全員が幸福感に満ち溢れているわけではありません。彼ら・彼女らが口を揃えるのは、以下の3つのジレンマです。
- 激務とプレッシャーの代償:高年収の裏には、深夜残業や休日対応、厳しいノルマが常態化している現場が多く、私生活を犠牲にしている感覚がつきまといます。
- 上昇した生活コストの罠:付き合う同僚や取引先のレベルが上がるにつれ、会食代、身の回りのスーツや時計、趣味にかける交際費が跳ね上がり、手元にお金が残りにくくなります。
- 30代以降のキャリア不安:若さゆえの体力任せで稼いでいる場合、「この働き方を40代まで続けられるのか」「専門スキルが身についているのか」という焦燥感が生まれます。
年収600万円は、人生の安泰を約束する「ゴール」ではなく、次のキャリアを切り開くための「軍資金と信用力を手に入れた状態」に過ぎないという冷静な自己認識が求められます。
【業界と職種】20代で年収600万円に到達できるルートとキャリア戦略
年功序列の賃金カーブが崩壊しつつある現代において、20代でこの年収帯に到達するためには「どの市場に身を置くか」がすべてを決定づけます。個人の努力以上に、業界の収益構造とビジネスモデルが給与水準を左右するからです。
現在、20代で年収600万を狙える職種として代表的なフィールドは以下の通りです。
- 総合コンサル・ITコンサル:新卒2〜3年目のアソシエイトからシニアアソシエイトへの昇格段階で600万〜700万円に到達。
- 急成長メガベンチャー/SaaS企業:プロダクトマネージャーやアカウントエグゼクティブ(エンタープライズ営業)で、成果給を含めて早期達成。
- ITエンジニア(バックエンド/AI領域):高度な開発スキルやプロジェクト推進力を持つ若手に対する争奪戦が激化。
- メガバンク・大手損保・総合商社:伝統的な大手の階段を駆け上がるルートで、20代後半の昇格試験パスにより一気に大台へ。
- 医薬情報担当者(MR)や医療機器営業:高い専門知識が求められるインセンティブ連動型の営業職。
自社の人事制度で早期昇給が見込めない環境にいる場合、同じ職種であっても収益性の高い業界へ移籍する20代ハイクラス転職が有効な突破口となります。特にポテンシャルと直近の実績を掛け合わせて評価される20代後半は、年収100万〜200万円アップの提示を引き出せるゴールデンタイムです。
【年収 600 万 20 代】に関するよくある質問(FAQ)
Q1:20代で年収600万円の手取り月収とボーナス配分はどのくらいですか?
A1:年間手取りは約450万〜470万円です。一般的なボーナス支給(年2回・計120万円額面)の企業であれば、月々の手取り額は約30万〜33万円、ボーナス時の手取りは1回あたり約45万円前後となります。年俸制で賞与がない場合は、毎月の手取りが約38万〜39万円前後になります。
Q2:20代で年収600万の独身者はふるさと納税をいくらまで利用できますか?
A2:独身または共働き(配偶者控除なし)の場合、年間の自己負担2,000円で寄附できる上限額の目安は約77,000円です。住宅ローン控除や医療費控除などを利用していない標準的な条件であれば、日用品や食品の返礼品を通じて確実な生活防衛につながります。
Q3:現在の会社で年収600万円に届かない場合、転職で狙うにはどうすればいいですか?
A3:まずは平均年収が高い業界(コンサル、IT・SaaS、金融、大手インフラなど)へ職種の親和性を保ちながらスライドする「軸ずらし転職」が効果的です。また、20代向けハイクラス転職エージェントを活用し、自身の市場価値を客観的に棚卸しした上で、利益率の高いビジネスモデルを持つ企業を狙うのが近道となります。
まとめ:20代年収600万を通過点にして30代で飛躍するために
20代で年収600万円というポジションは、同世代の上位数%に位置する素晴らしい実績であり、ビジネスパーソンとしての確かな戦闘力を証明しています。同年代と比べても、生活や将来の選択肢において圧倒的なアドバンテージを握っていることは否定できません。
しかし、本質的な勝負はここから始まります。得られた収入を浪費に回すのか、新NISAなどを通じた堅実な資産形成や自己投資に回すのかによって、30代以降の資産規模には数千万円単位の格差が生まれます。目先の額面に惑わされず、手取りと支出をコントロールしながら、市場価値をさらに高めていく姿勢こそが、真の豊かさを掴み取る鍵となります。 (出典: 年収 600 万 20 代(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
