子なし夫婦の老後は本当に悲惨?2026年版・資金と介護の現実解
ネット上の掲示板やSNSを開くと、「子供がいない夫婦の老後は悲惨」「最後は孤独死まっしぐら」といった過激な言説が定期的にトレンド入りします。子育てにかかる数千万円単位の負担がない一方で、いざ自分たちが衰えたときに誰が支えてくれるのかという不安は、多くのカップルにとって胸の奥にくすぶる共通の悩みです。
少子高齢化と長寿化が一段と加速した2026年、実情は「悲惨」という言葉だけで片付けられるほど単純ではありません。十分な蓄えがあっても手続きの壁に阻まれるケースがあれば、綿密な計画によって自由を謳歌し続けるカップルも存在します。巷の噂の裏にある構造的リスクを整理し、平穏な晩年を掴むための処方箋を追いました。
📌 【この記事の重要ポイントまとめ】
- 要点1:子なし夫婦が直面する最大の危機は「お金の不足」ではなく、配偶者他界後に生じる「身元保証人の不在」と「手続きの麻痺」。
- 要点2:2026年の年金・物価事情を踏まえると、夫婦で3,000万円超の老後資金確保に加え、生活費のダウンサイジングが必須条件。
- 要点3:義理の親族との相続トラブルや認知症リスクを回避するためには、公正証書遺言と任意後見契約の早期締結が決断の分かれ目。
【噂の真相】子なし夫婦の老後は悲惨なのか?「お金・介護・孤独死」のリアル
「子供がいない老後はみじめだ」という言説が後を絶たない背景には、従来の日本社会が長年頼り切ってきた「家族依存型ケア」の残像があります。結論から言えば、思考停止のまま何の手も打たずに70代を迎えた場合、その噂は厳しい現実となって降りかかります。ただし、その本質は「子供がいないこと」そのものではなく、頼れる意思決定代行者(キーパーソン)を用意していないことに起因します。
子育て世帯と比べた場合、教育費がかからない分、現役期の貯蓄ペースは有利に働きやすいのが実情です。ところが、老後の暮らしを脅かす要素は金銭面だけにとどまりません。突発的な入院時のサイン、判断能力が衰えた際の財産管理、そしてどちらか一方が他界した後に残された側の生活環境など、家族がいれば「阿吽の呼吸」で分担されてきたタスクがすべてストップします。
世間で囁かれる「子なし夫婦の老後は悲惨か」という問いへの正確な答えは、「備えを怠れば悲惨極まりないが、制度とサービスを正しく買い揃えれば、むしろ誰にも気兼ねしない快適な老後が手に入る」という二極化の現実にあります。
【2026年最新】年金受給額の現実と子なし夫婦の老後資金シミュレーション
老後設計の土台となるのが毎月の公的年金です。物価スライドやマクロ経済スライドの調整が続く2026年最新の年金受給額を見ると、平均的な会社員と専業主婦(夫)の世帯で月額約23万〜24万円、共働きで双方が厚生年金に加入していたDINKS世帯であれば月額約31万〜35万円が標準的な受給目安となっています。
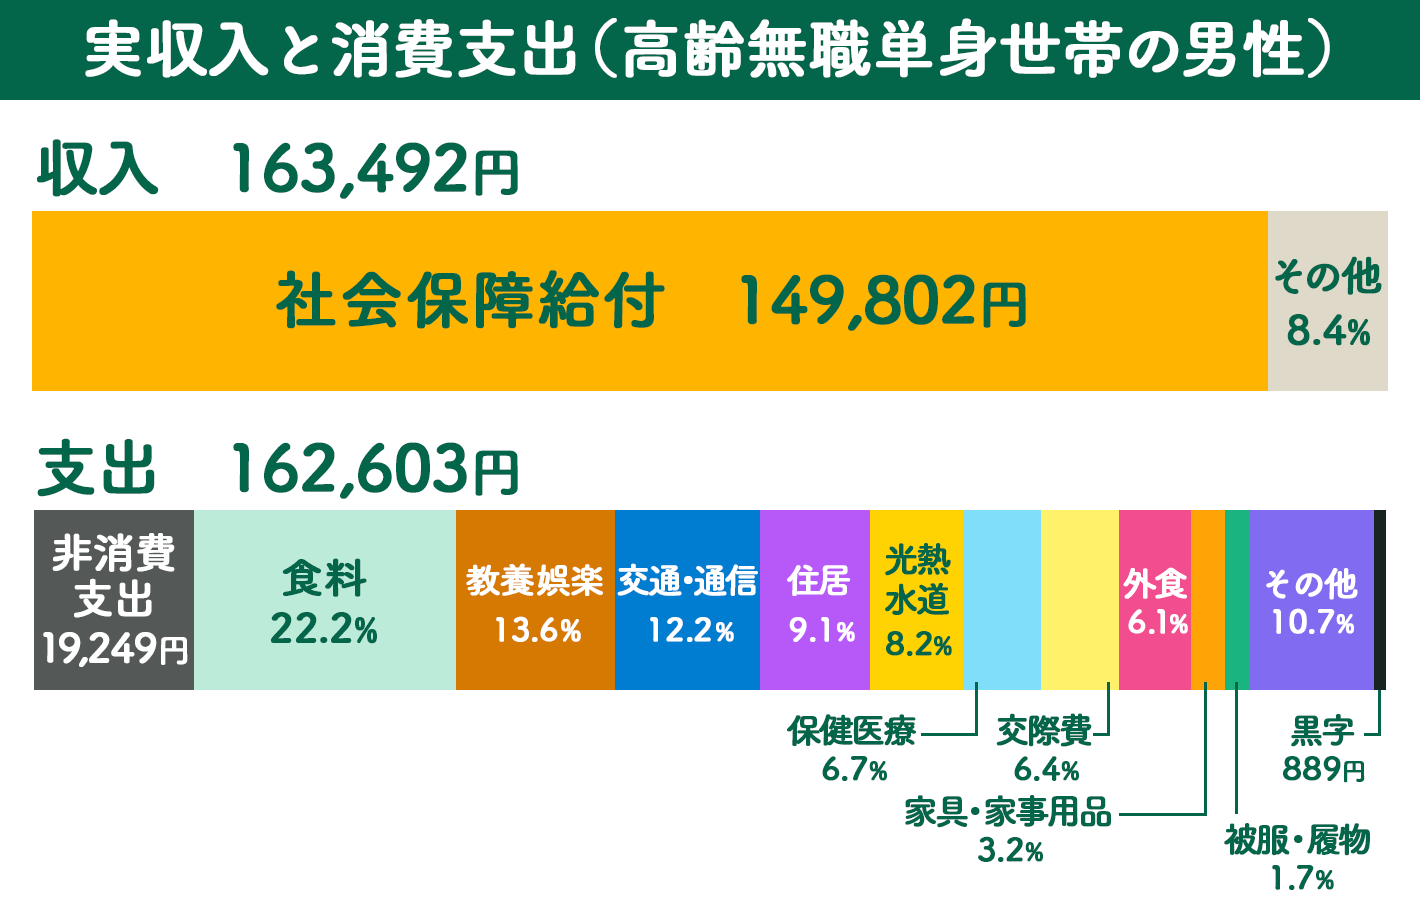
数字だけを見れば共働きDINKSは安泰に映るかもしれません。しかし、家計相談の現場で警鐘が鳴らされているのは、現役時代の高所得体質を引きずったままリタイアに突入するパターンです。総務省の家計調査をベースにした最新の老後資金シミュレーションでは、ゆとりある生活を送るために月38万円の支出を想定した場合、共働きであっても年間数十万円から百万円単位の赤字が積み重なります。
さらに見落とせないのが、後見人や身元引き受けなど「家族の代わりに外部サービスを買い取るためのコスト」です。医療・介護の一時金や各種契約費用を含めると、公的年金とは別に夫婦で3,000万〜4,000万円の自己資金を確保しておくのが、2026年における安全圏の目安となります。DINKSの老後対策としては、50代のうちに生活水準を年金受給額の範囲内に近づけておく「生活のダウンサイジング」が極めて有効な防壁となります。
倒れる前に知るべき「身元保証」の壁|高齢者向け施設入居と医療同意の解決策
お金があっても解決できない事態として最初に直面するのが、医療機関への入院や高齢者向け施設入居時に求められる「身元引受人・保証人」の存在です。民間の介護付き有料老人ホームやサービス付き高齢者向け住宅(サ高住)の多くは、緊急連絡先、入院手続き、治療方針の同意、家賃や利用料の滞納保証、さらには死亡時の遺体引き取りを担う人物を求めてきます。
夫婦双方が健在なうちは互いに保証人を務め合えますが、どちらか一方が倒れた瞬間、残された側は「誰も署名してくれる人がいない」という制度の隘路に追い込まれます。遠縁の甥や姪に頼もうとしても、重い金銭的・法的な責任を伴うため関係に亀裂が入るケースが目立ちます。
このボトルネックを解消するために不可欠なのが、民間事業者や社団法人が提供する身元保証人サービスの活用です。初期費用として数十万〜百数十万円、加えて月額の管理費や緊急駆けつけ費用が発生しますが、身内を頼れない夫婦にとっては実質的なインフラと言えます。2026年現在は行政による事業者ガイドラインの厳格化が進んでいるため、預託金の保全措置が取られているか、倒産リスクにどう対処しているかを契約前に厳密に見極める必要があります。
「片方が逝った後」の孤独死対策と住まいの安全網
夫婦二人で寄り添って生きていく選択をした場合、避けられない宿命が「どちらかが必ず最後は一人になる」という事実です。特に男性が先に旅立ち、持病を抱えた妻が広い一軒家に取り残される、あるいは逆のパターンで家事能力を欠いた夫が孤立するといった事例は、痛ましい孤独死のリスクを急激に引き上げます。
配偶者を失った直後は、深い悲嘆(グリーフ)によって気力や認知機能が著しく低下しがちです。ゴミ出しや食事の調達が滞り、気づいた時には地域社会から完全に孤立していたというケースも珍しくありません。実効性のある孤独死対策としては、以下の三段階でセーフティネットを張っておくことが推奨されます。
- IoTセンサーや見守り家電の早期導入:電気の使用状況やドアの開閉ログから異常を自動検知し、警備会社や民間事業者に通知する仕組み。
- 70代前半での住み替え:郊外の戸建てを売却・賃貸化し、駅近くの生活利便性が高い分譲マンションや、見守り付きシニア向け住宅へ拠点を移す。
- 地域包括支援センターとの接点づくり:要介護状態になる前から窓口に顔を出し、夫婦関係の状況や緊急連絡先の不在を伝えておく。
相続トラブルを防ぐ「遺言書の書き方」と財産分与・相続手続きの盲点
「子供がいないのだから、私の財産はすべて配偶者が相続するはず」という思い込みは、法的に完全な誤解です。子なし夫婦における財産分与と相続手続きには、見落としがちな巨大な落とし穴が潜んでいます。
親がすでに他界している場合、配偶者だけでなく被相続人の兄弟姉妹(亡くなっている場合は甥や姪)が法定相続人になります。自宅の名義変更や預金口座の解約には相続人全員の遺産分割協議書と印鑑証明が必要となり、疎遠な義理の兄弟や甥姪から「法定相続分(遺産の4分の1)を現金で支払ってほしい」と請求され、自宅を売却せざるを得なくなる泥沼劇が全国で頻発しています。
この悪夢を法的に防ぐ唯一の対抗策が、事前の「遺言書の書き方」を熟知し実践することです。兄弟姉妹には最低限の遺産取り分を保障する「遺留分」が認められていません。つまり、「全財産を妻(夫)に相続させる」という内容の公正証書遺言を1通遺しておくだけで、他の親族の介入を完全に遮断できます。夫婦双方が互いを指定する遺言書を、公正証書で作成しておくことは必須の防衛策です。
判断能力の低下に備える「任意後見契約」と成年後見制度の使い分け
寿命が延びたことで、寿命よりも先に「脳の健康寿命」が尽きるリスクが高まっています。どちらか、あるいは双方が認知症等で判断能力を失うと、銀行口座は凍結され、自宅の売却も施設入居の契約も一切できなくなります。
公的な救済策として成年後見制度が存在しますが、判断能力を完全に失ってから申し立てる「法定後見」には無視できないデメリットがあります。裁判所が選任した見知らぬ弁護士や司法書士が後見人になり、月額2万〜6万円前後の報酬が一生涯口座から引き落とされる上、本人の財産を柔軟に活用・運用することが著しく困難になります。
そこで子なし夫婦が最優先で検討すべきなのが、元気なうちに結んでおく任意後見契約です。判断能力が衰えた際に自分の財産管理や介護契約を誰に委任するかを、あらかじめ公正証書で定めておきます。パートナーを第1後見人に指定しつつ、二人同時に倒れた場合に備えて信頼できる専門家や支援法人を予備的に指名しておく設計が、2026年時点のベストプラクティスとなっています。あわせて死後の葬儀や各種解約を委託する「死後事務委任契約」をセットで結んでおくことで、配偶者亡き後の手続きの空白を完全に埋めることが可能です。
【子なし夫婦の老後】に関するよくある質問(FAQ)
Q1:甥や姪に老後の身の回りの世話を頼むのは迷惑でしょうか?
A1:明確な金銭的合意や専門知識がないまま依頼するのは、親族関係に深刻なしこりを残すリスクがあります。入院保証や財産管理には重い法的事務が伴うため、まずは専門の身元保証会社や任意後見制度を活用し、親族には「定期的な近況報告を受ける立場」として負担をかけない形で関わってもらうのが円満の秘訣です。
Q2:共働きDINKSですが、老後資金は夫婦で最低いくら必要ですか?
A2:2026年の年金受給水準と平均余命を考慮すると、退職金を含めて夫婦合算で3,000万円以上の純金融資産がひとつの安全水準です。公的年金だけで日々の食費や光熱費は賄えても、民間施設の入居一時金、介護保険外サービス、身元保証契約の諸費用などでまとまったキャッシュが求められるためです。
Q3:夫婦どちらか一方が認知症になった場合、もう一人が代理で預金を引き出せますか?
A3:原則として金融機関は本人以外の引き出しを認めず、口座を凍結します。全国銀行協会の指針により医療費等の支払いに限って一定の緩和措置はあるものの、限度額や用途確認の手続きが極めて煩雑です。将来の凍結を防ぐには、事前の任意後見契約や、金融機関が提供する「代理人カード」「家族信託」の契約を結んでおく必要があります。
まとめ:後悔しない老後のために今すぐ始めるべきロードマップ
子なし夫婦の老後は、決して「悲惨」と決まっているわけではありません。子供に頼れないという現実は、見方を変えれば「子供の人生に依存せず、自分たちの意思だけで人生の終幕をプロデュースできる自由」でもあります。重要なのは、精神論や漠然とした不安に囚われるのではなく、直面する課題を法と制度のタスクに落とし込んで処理することです。
50代・60代の元気なうちに、まずは夫婦で老後資金シミュレーションを共有し、家計の適正化を図ること。そして、公正証書遺言の作成、身元保証人サービスの選定、任意後見契約の締結という「3大セーフティネット」を順番に整えていくことが求められます。早めに行動を起こすことこそが、愛するパートナーと自分自身の尊厳を守り抜く最大の鍵となります。 (出典: 子 なし 夫婦 老後(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
