シングルマザーの生活費平均と手取り15万の内訳|貯金ゼロ脱出の秘訣
相次ぐ物価高や光熱費の高騰が家計を直撃するなか、ひとりで家計と育児の重責を背負うシングルマザーの生活環境は厳しさを増しています。日々のスーパーのレシートを見つめながら、「周囲のひとり親世帯はいくらでやりくりしているのか」「この収入で子どもの将来の教育費を用意できるのか」と、人知れず不安を抱え込んでいる方も少なくありません。
生活防衛の第一歩は、平均値と自身の支出を冷静に見比べ、利用できる公的支援や減免制度を漏れなく使い切ることにあります。2026年を迎えた現在、各種手当の所得要件や支援体制にも変化が起きています。本稿では、手取り15万〜20万円世帯のリアルな支出シミュレーションから、児童扶養手当をはじめとする最新の給付金基準、貯金ゼロから抜け出すための具体的な防衛策まで、取材に基づく確かな情報をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:母子世帯の生活費平均は約22万〜24万円。手取り15万世帯では手当の受給と固定費の大胆な削減が家計維持の前提条件。
- 要点2:2026年現在の児童扶養手当は所得制限緩和の定着により、一部支給の枠が拡大し、第3子以降の加算額も手厚い水準を維持。
- 要点3:就学援助や家賃補助などの制度を取りこぼさず申請し、月1万〜2万円の在宅副業を組み合わせることが「貯金ゼロ」脱出の近道。
【実態調査】シングルマザーの生活費平均と貯金額のリアル
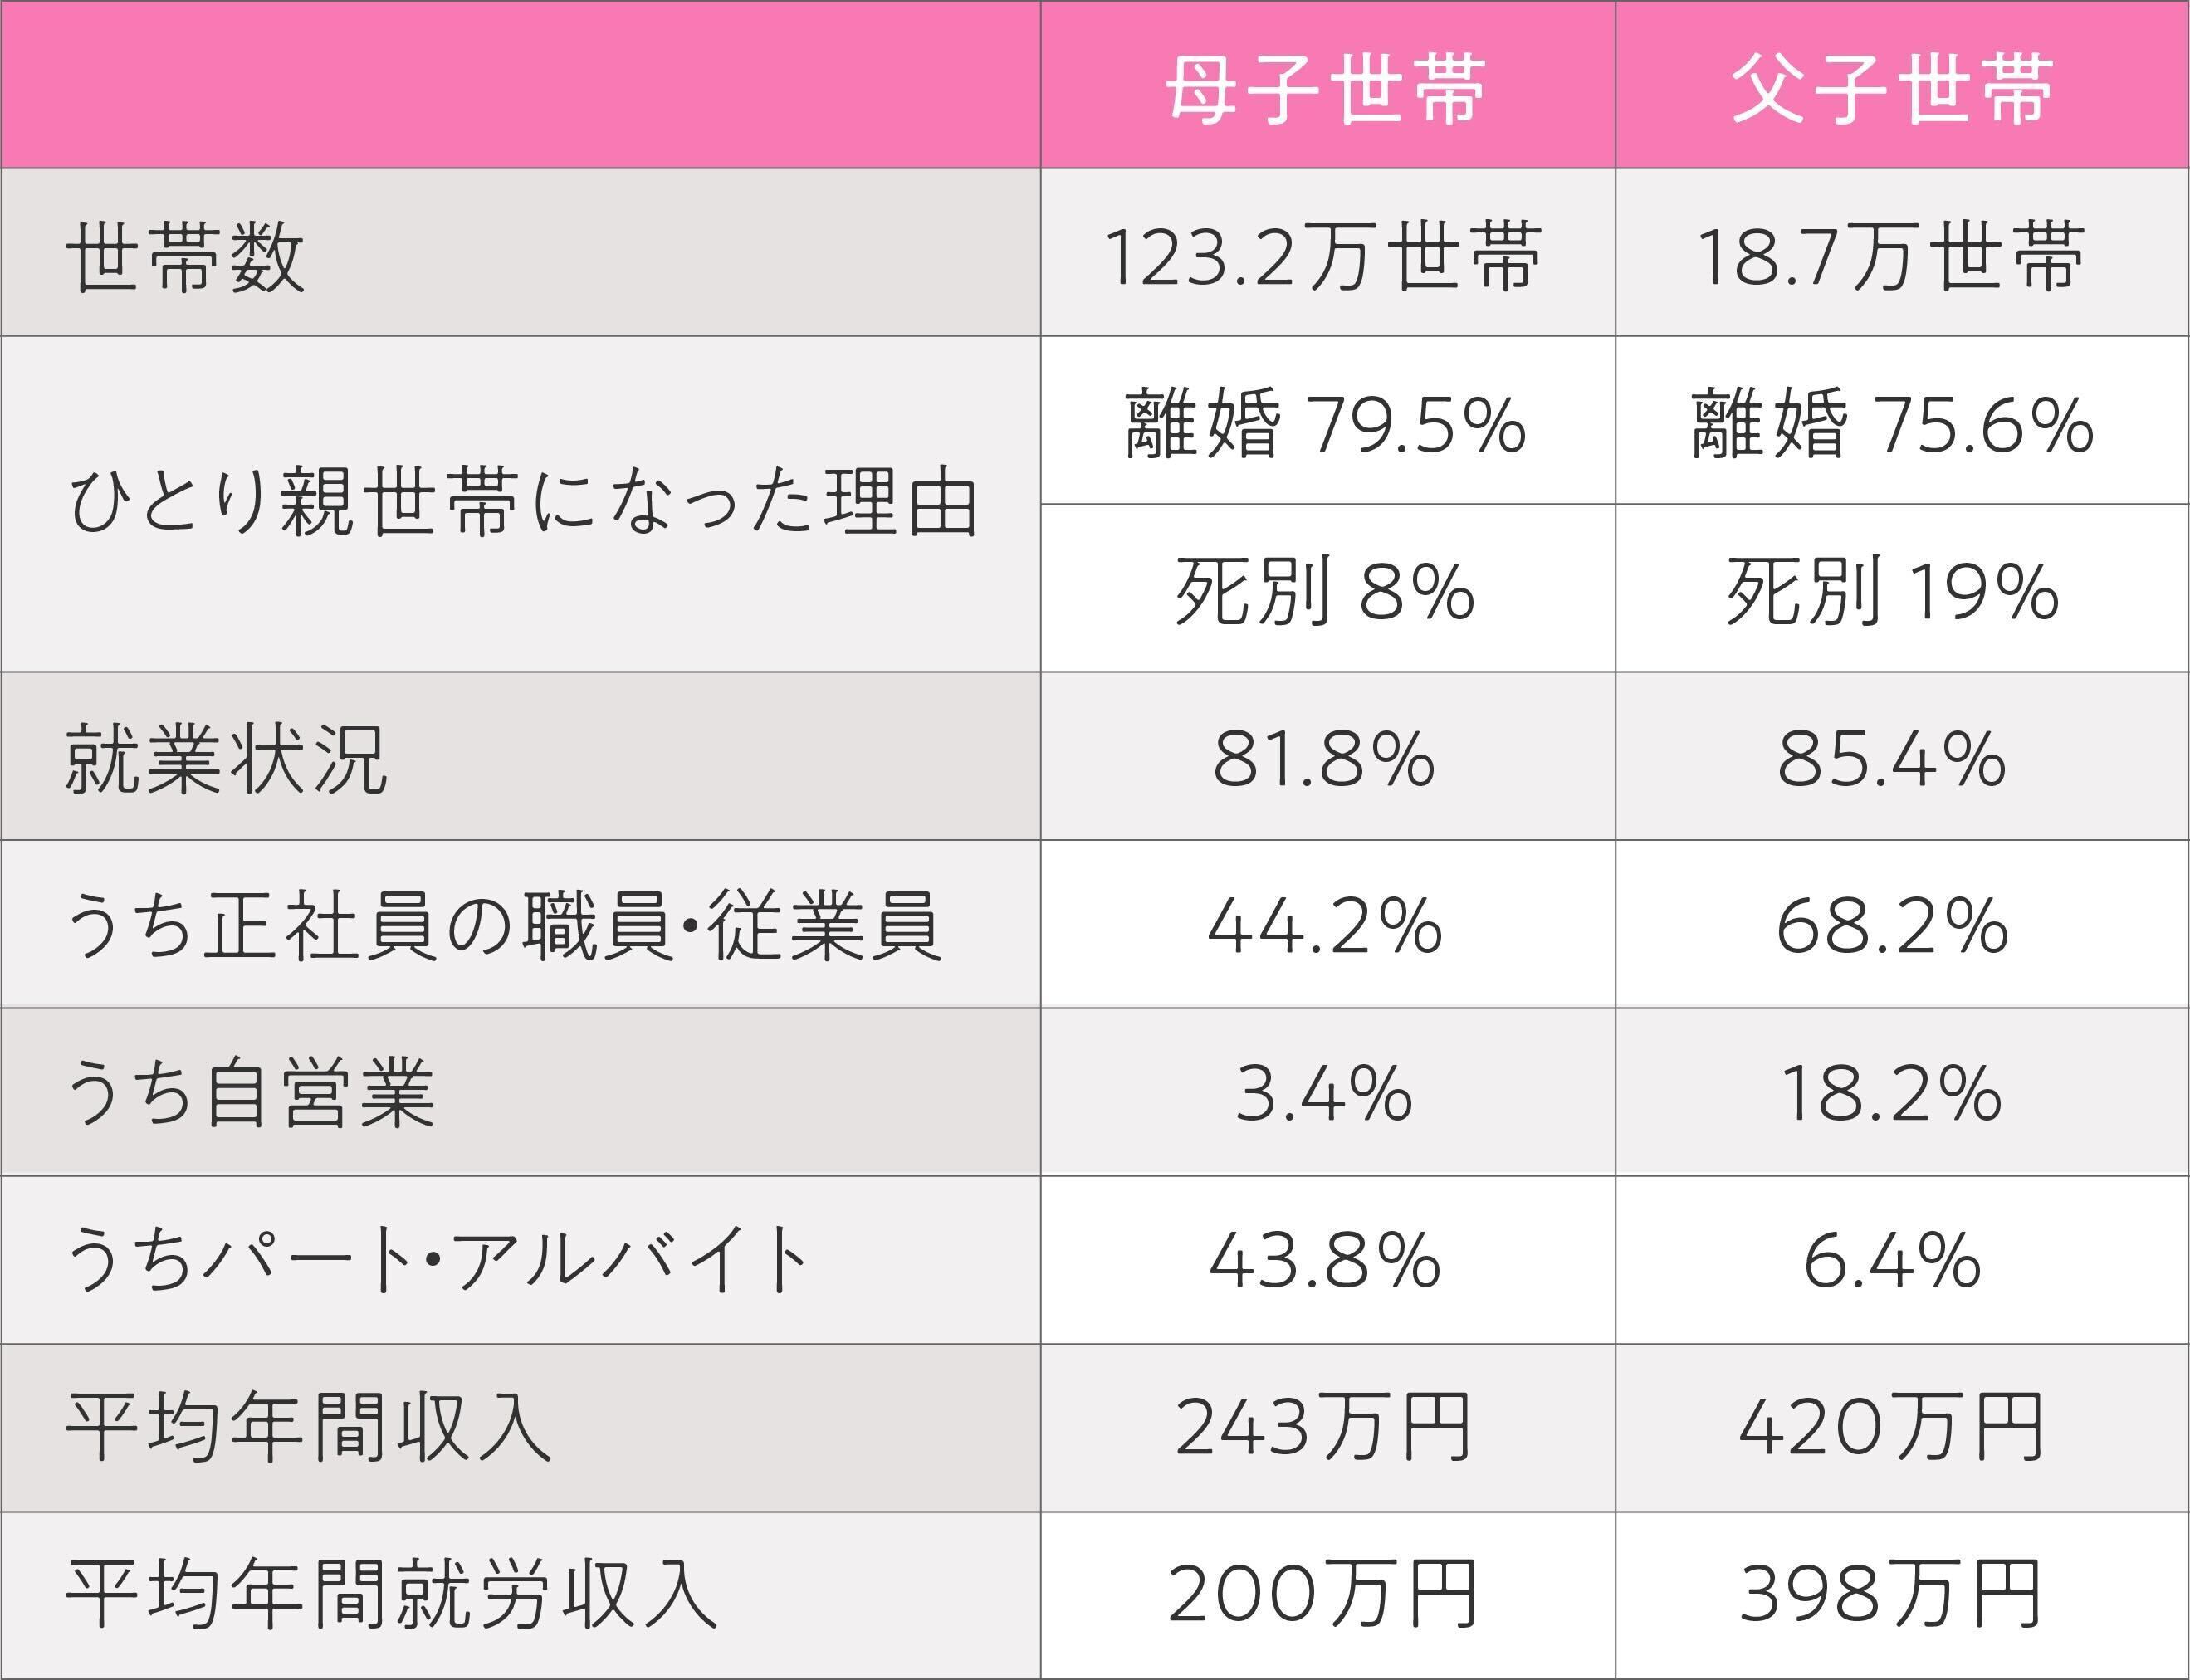
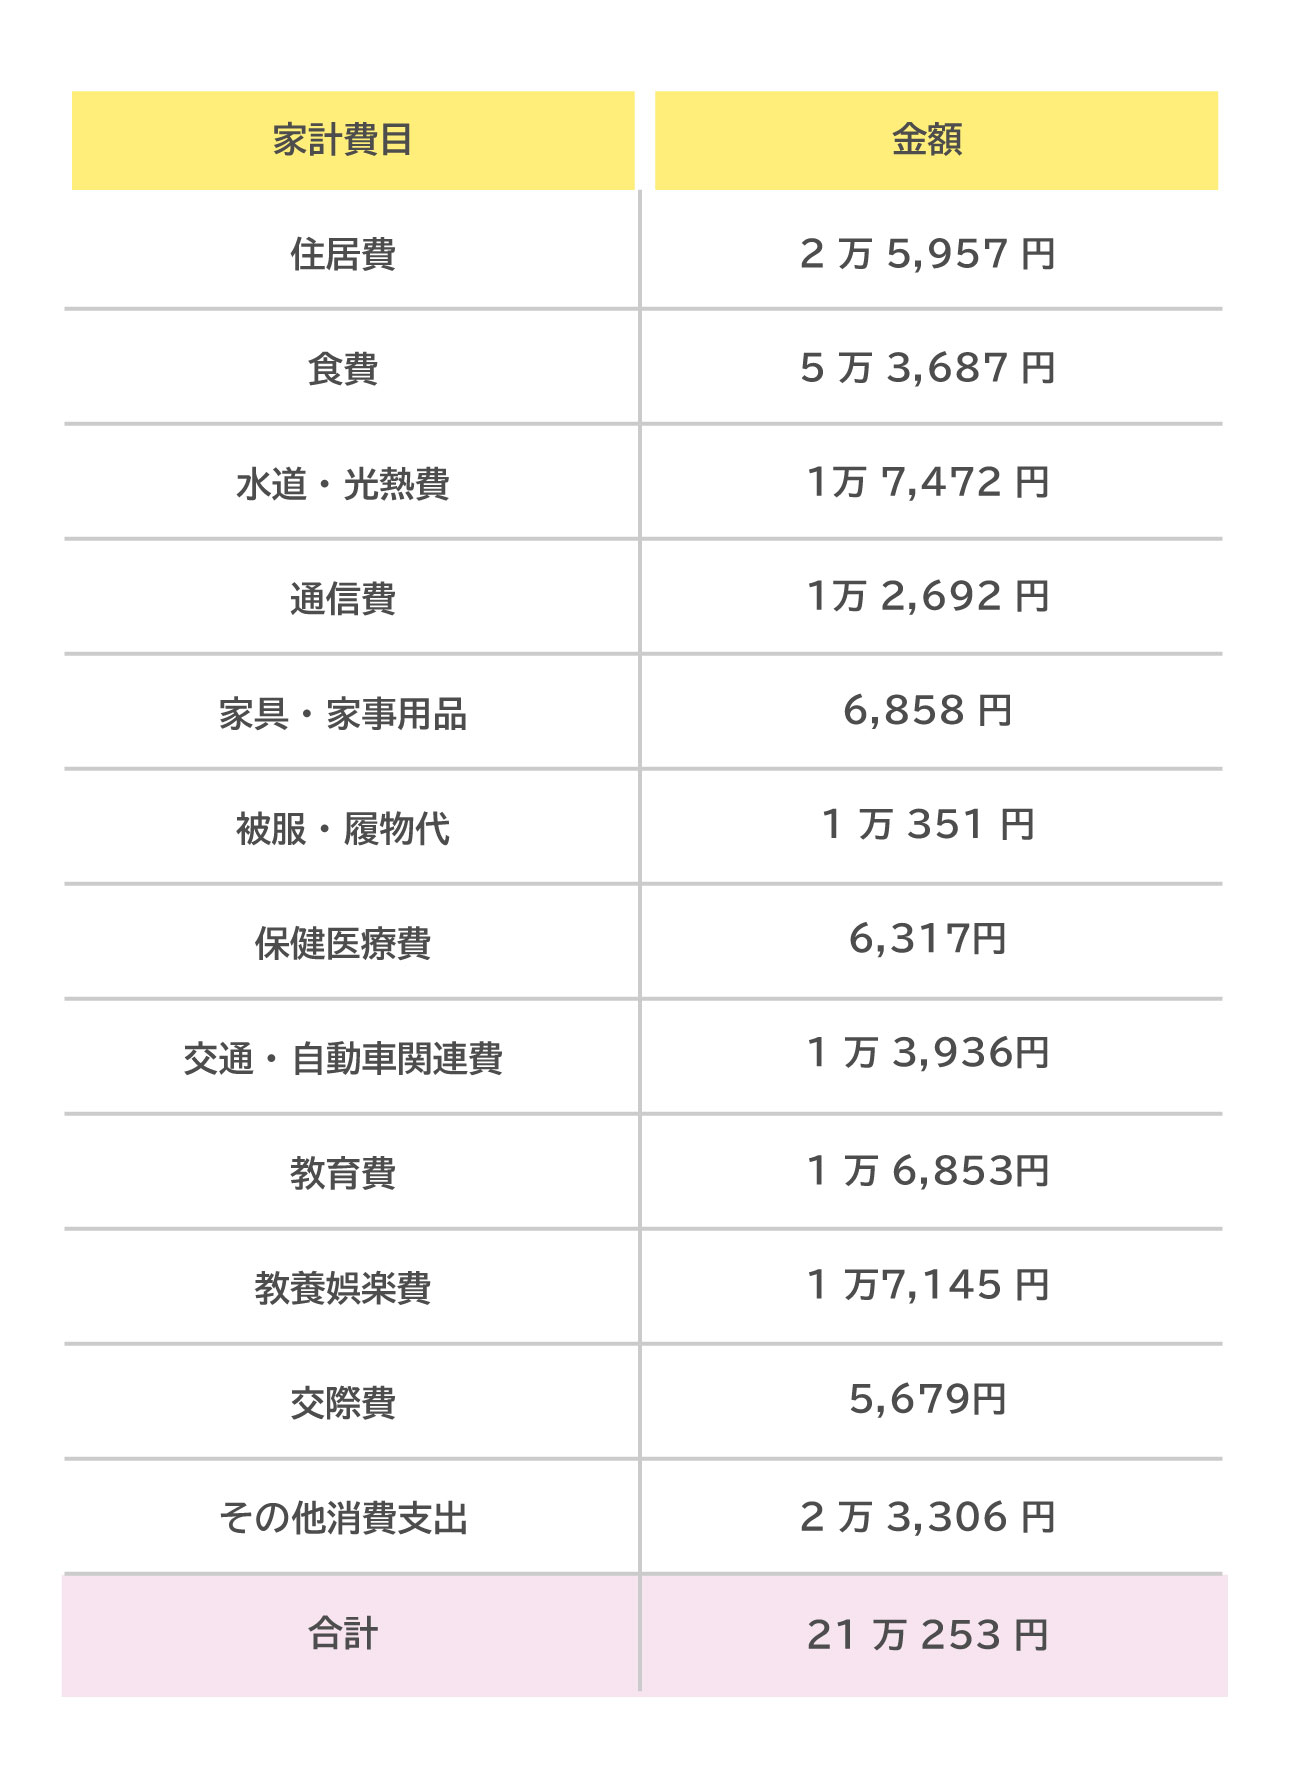
総務省の家計調査や各種ひとり親支援団体の調査データを紐解くと、子ども1〜2人を育てるシングルマザー生活費平均は、全国平均で毎月およそ22万〜24万円で推移しています。これは食費、住居費、光熱費、教育費、日用品費などをすべて含めた金額です。厚生労働省のひとり親世帯調査でも、母子家庭の平均就業年収は約240万円台にとどまっており、給与収入だけでは毎月の基本生活費を賄うことすら容易ではない現実が浮き彫りになっています。
さらに切実なのが資産状況です。金融広報中央委員会の動向やひとり親支援機関のヒアリングによると、シングルマザー貯金平均は全世帯平均を大きく下回っています。平均値自体は200万円〜300万円程度と算出されるケースがあるものの、一部の高所得層が数字を押し上げているに過ぎず、実態を表す中央値は50万円未満、実に全体の約4割が「貯蓄ゼロ(金融資産非保有)」という極めて過酷な境遇に立たされています。
毎月の赤字を埋めるためにボーナスや手当を切り崩し、突然の家電故障や子どもの体調不良による出費で貯金が底をつくという悪循環は、決して個人のやりくり下手によるものではありません。構造的な低賃金と物価上昇の波が、ひとり親世帯の体力を削り続けている証拠です。
手取り15万円〜20万円のリアルな生活内訳シミュレーション
母子家庭の現場で極めて多いボリュームゾーンが、手取り月収15万〜20万円の層です。ここでは、小学生の子どもを1人育てるケースを想定し、家計のリアルな収支モデルを検証します。
まず、パートや契約社員に多いシングルマザー手取り15万生活内訳のシミュレーションです。給料だけでは毎月4万円以上の赤字が発生するため、児童扶養手当などの公的手当を補填してようやくトントンになるギリギリのバランスです。
【手取り15万円の月間支出モデル】
・住居費(賃貸アパート・共益費込):50,000円
・食費(自炊中心・給食費別途):35,000円
・水道・光熱費:18,000円
・通信費(格安SIM+自宅Wi-Fi):7,000円
・教育費・学校諸費:12,000円
・日用品・雑費:10,000円
・医療費・保険料:8,000円
・被服・交際・娯楽費:10,000円
・予備費・積立:0円
------------------------------------
支出合計:150,000円(残金0円)
この配分では、突発的な出費が一度でも発生すれば即座に家計破綻へ直結します。一方、フルタイム勤務などで手取り20万円を確保できる場合、住居費を6万円程度に抑えられれば、毎月約2万〜3万円を先取り貯金へと回す余力が生まれます。生活防衛の観点から目指すべきは、手取り15万円ラインから手当をフル活用しつつ、収入の底上げを図って手取り20万円のベースを構築することです。
【2026年最新】児童扶養手当の所得制限と母子家庭手当の受給額
ひとり親家庭の命綱とも呼べるのが各種手当です。特に母子家庭手当受給額の中核を担う児童扶養手当は、所得制限や加算額のルールを正しく把握しておく必要があります。
児童扶養手当所得制限2026年最新の運用では、かつて問題視されていた「収入が少し上がると手当が激減する」崖の緩和措置が完全に定着しています。全部支給(満額)を受けられる所得制限限度額が引き上げられたほか、一部支給の対象となる年収上限も拡大しており、以前よりも働き損になりにくい仕組みが整備されました。子ども1人の場合、全部支給であれば月額4万5,000円台半ば(物価スライド改定後)、さらに第2子以降や第3子以降の加算額も手厚く改定された基準が継続して適用されています。
また、税制面で見落としてはならないのがひとり親控除住民税非課税限度額です。現行制度において、生計を一にする子を持つひとり親は、合計所得金額が135万円以下(年収換算で204万4,000円未満)であれば住民税が非課税となります。住民税非課税世帯に該当すると、単に税金がゼロになるだけでなく、保育料の無償化、高校生等奨学給付金、国民健康保険料の減免など、多岐にわたる公的セーフティネットの恩恵をフルに受けることが可能です。年収がこの境界線に近い場合は、あえて年収を抑えたほうが手取り額や支援総額で有利になるケースが存在します。
固定費を削り倒す!母子家庭の家賃補助と光熱費節約術
支出を削る際、食費を極限まで切り詰めるのは育ち盛りの子どもがいる家庭では推奨できません。最優先でメスを入れるべきは、毎月決まって口座から引き落とされる固定費です。
住居費に関しては、自治体が独自に実施している母子家庭家賃補助制度の有無を必ず役所の福祉窓口で確認してください。東京都特別区や一部の政令指定都市では、月額1万〜3万円程度の民間賃貸住宅家賃助成を設けている自治体があります。加えて、公営住宅(都営・市営・県営住宅)における「ひとり親世帯向け優先枠(抽選倍率の優遇)」を活用すれば、民間相場の半額以下の家賃で住まいを確保することも夢ではありません。
急激な上昇が続く電気・ガス代に対しては、現場で成果を出している母子家庭光熱費節約術を徹底しましょう。主なポイントは次の通りです。
・契約アンペア数の引き下げ:現在の契約が40A〜50Aなら、同時使用の工夫で30Aに下げるだけで基本料金が毎月数百円浮く。
・電力・ガス会社の乗り換え:ひとり親応援プランやセット割を用意している新電力への見直し。
・家電の保温機能オフ:炊飯器の長時間保温や温水洗浄便座の常時加温を止めるだけで、月間千円前後の抑制効果がある。
・自治体の水道料金減免:児童扶養手当受給世帯を対象に、基本料金を全額または一部免除する自治体が多数存在するため、水道局へ要申請。
就学援助から養育費まで|知っておくべき公的支援と権利の行使法
家計の防衛は、行政の給付と正当な権利の回収という両輪で進める必要があります。まず子どもの教育費負担を劇的に減らすのが、学校教育法に基づく就学援助です。
就学援助制度申請方法は、通学している小学校・中学校を通じて、または市区町村の教育委員会へ申請書と所得証明書類を提出して行います。「新年度の4月にしか申請できない」と誤解されがちですが、離婚や失業による急な家計急変が起きた場合は、年度途中でも随時申請が可能です。認定されれば、給食費、学用品費、修学旅行費、オンライン学習通信費などが支給され、年間5万〜10万円規模の負担軽減につながります。
一方、私的な権利として絶対に妥協してはならないのが元配偶者からの養育費です。家庭裁判所が公開している養育費相場算定表を基準にすれば、支払う側と受け取る側の年収、子どもの年齢に応じた客観的な適正額が一目で分かります。例えば、権利者(母親)の年収がパート150万円、義務者(父親)の年収が会社員450万円、未就学児1人の場合、月額の相場はおよそ4万〜6万円です。
口約束での不払いを防ぐため、公正証書の作成や自治体の「養育費確保支援事業(公正証書作成費用の補助、保証会社との契約料補助)」を活用することが極めて有効です。それでも病気や怪我などで就労が困難になり、親族からの援助も望めない極限状態に陥った場合は、国の最終防衛ラインであるひとり親世帯生活保護基準に照らし合わせ、生活保護の受給を躊躇すべきではありません。ひとり親世帯には「母子加算」が上乗せされるため、子どもの命と未来を守るための正当な権利として窓口で相談してください。
「貯金ゼロ」から抜け出す!在宅ワーク副業と家計黒字化のステップ
固定費を極限まで削り、公的手当を取りこぼさず受給した後に待っているのが、「どうやって現金を残すか」という攻めのフェーズです。ここで強力な武器となるのが、自宅で隙間時間を換金するシングルマザー副業在宅ワークの導入です。
小さな子どもを抱えていると、夜間のダブルワークやシフト制のパートを増やすのは体力的にも環境的にも破綻を招きます。狙うべきは、子どもの就寝後やスキマ時間を活用できるクラウドソーシングでの業務です。特別な資格がなくても、初期段階から始められる職種には以下のような選択肢があります。
・Webライティング・リライト:体験談の執筆や指定テーマのまとめ記事作成(月1万〜3万円)
・オンライン事務・経理代行:企業の請求書作成やデータ入力、メール返信対応(時給1,200円〜1,500円相当)
・AIツールのプロンプト修正・文字起こし:音声データのテキスト化やAI生成文のファクトチェック(案件単位)
副業で得た月1万〜2万円は、決して日々の生活費の口座と一緒にしてはいけません。別口座を開設し、「初めから無かったお金」として自動積立する先取り貯金を仕組み化します。わずか月1万5,000円でも、1年で18万円、手当の余剰分と合わせれば2〜3年で「50万円の防衛資金」が完成します。通帳にまとまった現金があるという精神的安定こそが、日々の焦りを消し去る最強の処方箋です。
【シングルマザーの生活費】に関するよくある質問(FAQ)
Q1:手取り15万円・子ども2人の母子家庭ですが、毎月赤字です。どこから手をつけるべきですか?
A1:まずは「就学援助」と「水道料金の減免」が申請済みか確認してください。次にスマホを格安SIMへ変更し、契約電力を下げて固定費を即座に月1万〜2万円浮かせます。その上で児童扶養手当の加算額を含めた年間収支を計算し、不足分については自治体の母子父子寡婦福祉資金貸付金(無利子〜超低利)の一時利用や、在宅副業での月1万円補填を検討してください。
Q2:元夫からの養育費が途絶えてしまいました。取り戻す方法はありますか?
A2:離婚時に「公正証書(強制執行認諾文言付き)」を作成していれば、裁判を経ずに元夫の給与や銀行口座を差し押さえる強制執行が可能です。公正証書がない場合でも、家庭裁判所に「養育費請求調停」を申し立ててください。近年は自治体による養育費立替払いや弁護士費用の補助制度が急速に普及していますので、役所の相談窓口へ急行することをお勧めします。
Q3:児童扶養手当の所得制限を少しオーバーしてしまいました。もう受けられる支援はありませんか?
A3:手当が全額停止になっても利用できる支援は多数あります。「就学援助」は自治体独自の所得基準で判定されるため、手当対象外でも認定されるケースが多々あります。また、ひとり親控除の適用による所得税・住民税の軽減や、各自治体のひとり親家庭等医療費助成制度(親子の医療費自己負担を助成)の対象に残れる可能性が高いため、所得判定書類を持って窓口で確認してください。
まとめ:正確な制度知識と一歩の行動が暮らしの安心をつくる
シングルマザーの家計管理は、単なる節約ゲームではありません。自分自身の心身の健康を保ちながら、子どもの笑顔と選択肢を守り抜くための生活防衛戦です。手取り15万円前後の厳しい収入環境にあっても、行政の制度を正しく使い倒し、適正な養育費を確保し、固定費を削ぎ落とせば、確実に家計は黒字化へと向かいます。
制度の多くは「申請主義」であり、役所から自動的に案内が届くことは稀です。まずは役所のひとり親支援窓口に足を運び、自分が使える手当や減免に漏れがないかを洗い出してください。そして月数千円でも先取り貯蓄の仕組みを整えること。知識を行動に変える小さな一歩が、数年後のあなたと子どもの未来を確実に守る盾となります。 (出典: シングル マザー 生活費(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
