国民年金の督促状を無視するとどうなる?財産差し押さえの期限と回避策
自宅の郵便受けに届いた日本年金機構からの手紙。最初は単なる振込用紙や案内通知に見えても、そのまま放置を続けていると封筒の色が変わり、ある日「督促状」と印字された警告文書が届いて背筋が凍るような思いをした人は少なくありません。「手持ちのお金がないから」「少しくらい遅れても大丈夫だろう」という油断が、個人の財産を強制的に処分される最悪の事態を招く引き金になります。
公的年金の未納者に対する徴収体制は年々厳格化されており、一定の所得がある滞納者に対しては容赦なく法的措置が執行される体制が敷かれています。本記事では、国民年金の督促状が届いた後に迫る具体的なタイムリミット、預金口座や給料が差し押さえられるプロセス、そして手遅れになる前に差し押さえを合法的に回避する緊急対処法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:督促状に記載された指定期日を過ぎると法的な「滞納処分」の要件が成立し、預金や給与の差し押さえへ直結します。
- 要点2:青や黄色から「赤色」へ変わる特別催告状や最終催告状は法的措置の最終警告であり、督促状の発行後は日単位で延滞金が発生します。
- 要点3:手元にお金がなくても、すぐに年金事務所へ出向いて「免除・猶予申請」や「分割納付の相談」を行えば、財産の差し押さえは法的に防げます。
【警告】国民年金の督促状を無視するとどうなる?日本年金機構の督促の流れ
国民年金保険料の未納を放置した場合、いきなり財産が差し押さえられるわけではありません。国および業務を受託する民間業者、そして日本年金機構は、段階を踏んで段階的に警告のレベルを引き上げていきます。この日本年金機構の督促の流れを正しく把握しておくことが、事態の深刻さを計る最初のバロメーターになります。
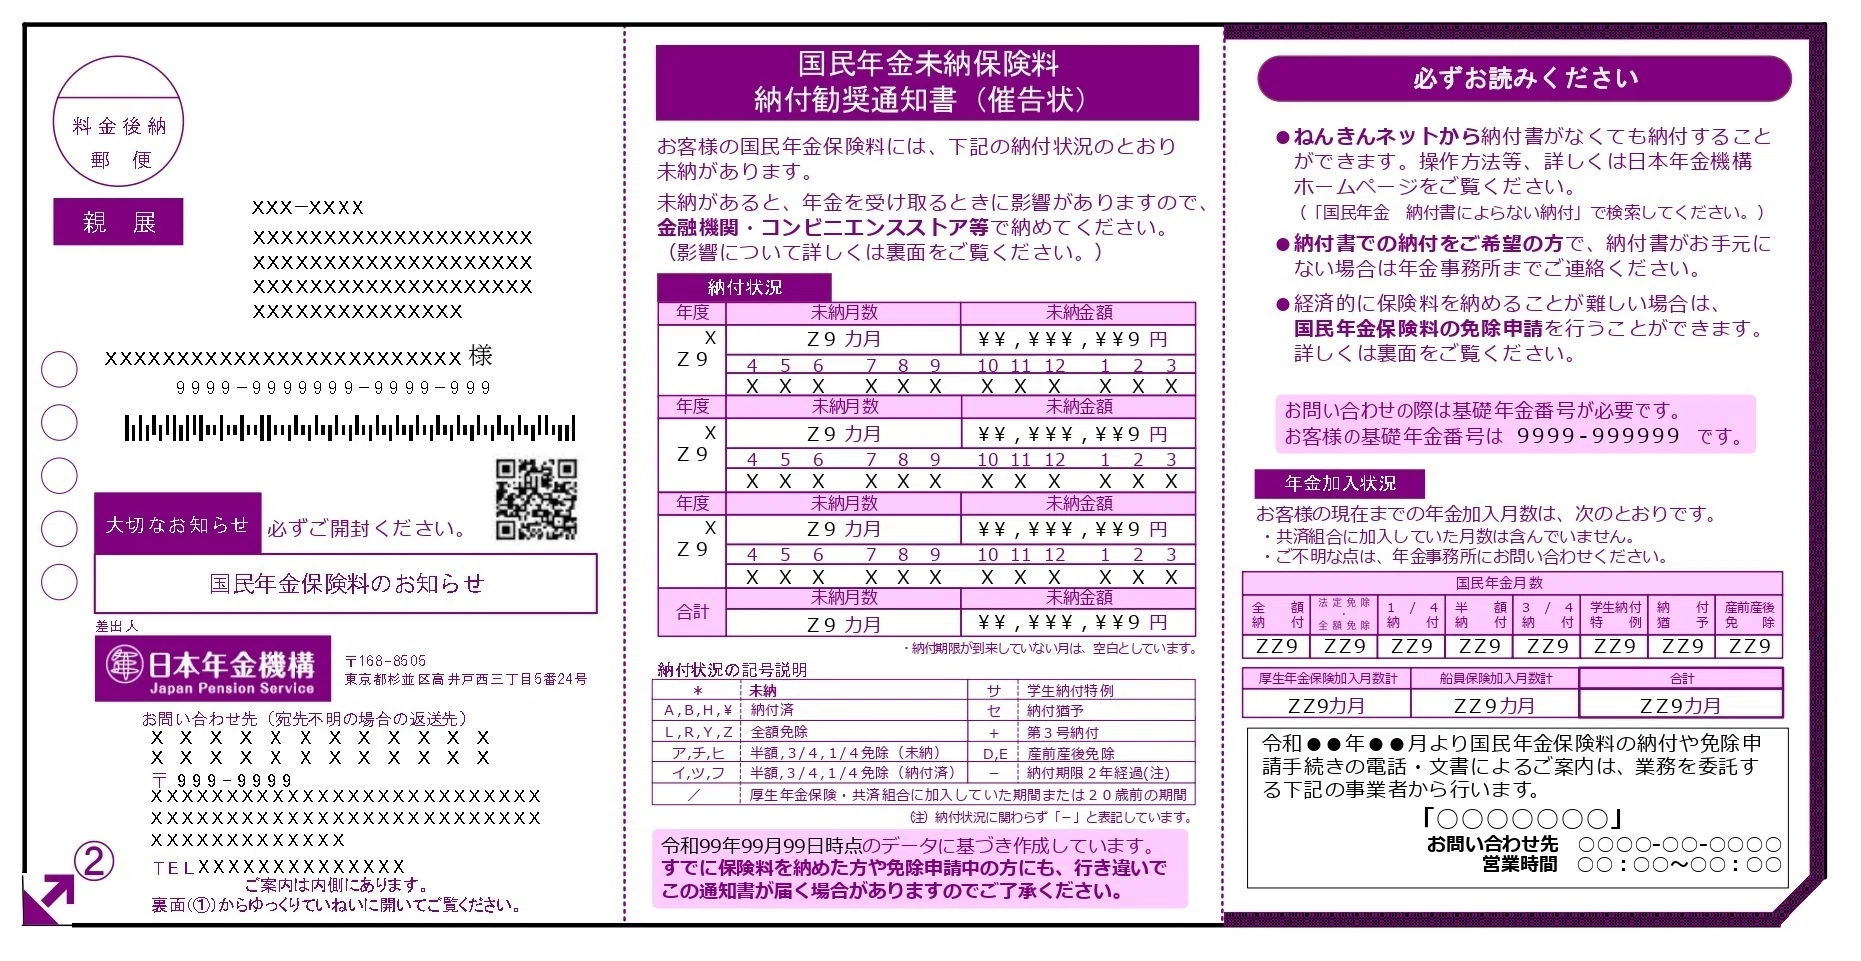
最初のステップは、通常の電話連絡や郵便物による「納付勧奨」です。これを無視していると、次の段階として「特別催告状」が送付されます。この特別催告状は封筒の色によって危険度が視覚的に示されるのが特徴です。一般的に「青(または緑) ⇒ 黄色 ⇒ 赤(ピンク)」の順に色が変化し、最終段階である特別催告状の赤い封筒が手元に届いた時点で、すでに任意の納付を促すフェーズは終わりを告げています。
赤い封筒に記載された期限すら無視すると、いよいよ法的措置を前提とした「最終催告状」、そして法的な効力を持つ「督促状」が発送されます。督促状が届いたということは、国が保有する強制徴収のカードが切られたことを意味しており、これ以上の放置は日常の平穏を失う直通ルートに入ったと認識しなければなりません。
最終催告状と督促状の違いとは?法的効力が発生する決定的な期限
多くの人が混同しやすいのが「最終催告状」と「督促状」の法的な重みの差です。名前だけ見ると最終催告状のほうが切迫している印象を受けるかもしれませんが、法律上の意味合いは最終催告状と督促状の違いに明確に存在します。
最終催告状は「指定期日までに納付がなければ、次の段階である督促状を発行し、財産の調査および差し押さえに着手します」という事実上の最後通告です。これに対し、国民年金法第96条に基づいて送付される督促状は、法的な強制執行の正式なトリガーとなります。督促状の本文には明確な「納付指定期日」が記されており、この期日までに支払いが確認できない場合、年金機構は事前の予告なしに滞納者の財産を差し押さえる法的な権限を得ます。
さらに見過ごせないのが延滞金のリスクです。督促状が発送されると、納付期日の翌日から納付前日までの日数に応じて年金未納の延滞金計算がスタートします。延滞金の利率は年によって財務大臣が告示する割合に基づいて変動しますが、納付期限の翌日から3ヶ月を経過すると利率が跳ね上がる仕組みになっています。未納元金だけでなく高額な延滞金まで上乗せされるため、支払いの負担は雪だるま式に膨れ上がります。
口座凍結と給与差し押さえの実態|国民年金差し押さえの条件と基準
督促状の指定期限を無視し続けた場合、次に待ち受けているのが「財産調査」と「滞納処分」です。ここで多くの人が直面するのが、生活の基盤を直撃する口座凍結と給与差し押さえです。
差し押さえを行うにあたり、日本年金機構の徴収職員は地方税法や国税徴収法に準じた強力な調査権限を行使します。滞納者のすべての金融機関口座、勤務先、所有する不動産や自動車、さらには生命保険の解約返戻金に至るまで徹底的な資産照会が実施されます。この照会作業は滞納者本人に事前に知らされることはありません。
実際の差し押さえでは、まず預金口座から残高が強制的に引き落とされます。引き落とし時に残高が未納額に満たない場合、残高はゼロになり、事実上の口座凍結状態に陥ります。さらに預金だけでは不足する場合、勤務先に対して給与差し押さえの通知書が送付されます。原則として給与手取り額の4分の1(高額給与所得者の場合はそれを超える額)が毎月の給料から天引きされるため、会社に年金を滞納していた事実が完全に露呈し、職場での信用を著しく損なうことになります。
現在適用されている国民年金差し押さえの条件として、厚生労働省および日本年金機構は「控除後所得300万円以上かつ未納月数7ヶ月以上」を強制徴収の重点対象として公表しています。しかし、滞納処分の最新動向を検証すると、基準を満たす層への執行スピードは年々加速しており、「自分は年収がそれほど高くないから大丈夫」という思い込みは非常に危険です。
世帯主や配偶者にも支払い義務?年金未納の家族への影響と連帯納付義務
「自分には差し押さえられるほどの貯金も給料もないから怖くない」と開き直る滞納者に対し、法律はさらに厳しい包囲網を敷いています。それが年金未納の家族への影響、すなわち国民年金法第88条に定められた「連帯納付義務」です。
国民年金法では、本人が保険料を滞納している場合、その人と同居している世帯主(親など)および配偶者(夫や妻)に対して、連帯して保険料を納める義務を課しています。この条項が意味するのは極めて重大です。未納者本人に差し押さえるべき資産や所得がないと判断された場合、年金機構の徴収の刃は、同居する親や配偶者へ向けられます。
実際に、本人が無職やフリーターで収入がないにもかかわらず、同居する父親の預金口座や配偶者の給与が差し押さえられる事例は日常的に発生しています。督促状や最終催告状は連帯納付義務者名義でも届くため、家族を巻き込んだ深刻な金銭トラブルへと発展するケースが後を絶ちません。自分の滞納が大切な家族の資産を危険に晒しているという事実は、重く受け止める必要があります。
手遅れになる前に!財産差し押さえの回避方法と国民年金保険料免除申請
では、すでに督促状や特別催告状が届いてしまった場合、どのように対処すれば破滅的な差し押さえを逃れることができるのでしょうか。最も確実な財産差し押さえの回避方法は、通知を握りしめて即座に公的なセーフティネットを利用することです。
収入の減少や失業などでどうしても保険料が支払えない正当な理由がある場合、国が用意している国民年金保険料免除申請を活用するのが鉄則です。免除制度には、前年の所得水準に応じて保険料の全額、4分の3、半額、4分の1が免除される区分があり、50歳未満の若年層を対象とした「納付猶予制度」や学生を対象とした「学生納付特例」も存在します。
免除申請が受理されて審査を通過すれば、未納期間は「免除期間」へと法的に切り替わり、滞納処分としての差し押さえは完全にストップします。さらに、免除された期間であっても将来受け取る基礎年金の受給資格期間(受給に必要な10年間)にカウントされ、国庫負担分(全額免除なら2分の1)は将来の年金額に反映されます。また、経済的に余裕ができた段階で過去10年分を遡って納付できる国民年金追納と納付猶予の仕組みを利用すれば、将来の受給額を満額に近づけることも可能です。
免除申請は原則として「納付期限から2年1ヶ月前」まで遡って申請できますが、督促状の指定期限を過ぎて強制執行が始まってからでは申請が受理されない場合があります。通知が届いたその日のうちにアクションを起こすスピード感が生死を分けます。
一括で払えない場合の対処法|年金分割納付の相談窓口と正しい連絡手順
「免除の所得基準には当てはまらないが、過去の未納分をまとめて一括で支払うまとまったお金がない」というケースも多々あります。このような状況で絶対にやってはならないのが、支払えないからといって連絡を断つ行為です。
一括納付が困難な場合は、管轄の年金分割納付の相談窓口である年金事務所へ直接出向き、現在の家計状況を包み隠さず説明して分割納付の意志を伝えることが極めて有効です。日本年金機構の徴収担当者も、支払い意志を持って自ら相談に訪れた市民に対して、機械的に差し押さえを強行することはありません。
窓口では毎月の手取り収入や家賃、光熱費などの生活費を算出したうえで、無理のない現実的な返済計画(月々1万円〜2万円ずつ納付するなど)を作成し、納付誓約書を取り交わす対応が取られます。相談を行う際の具体的な手順は以下の通りです。
- ステップ1:手元に届いた督促状や年金手帳(またはマイナンバーカード)を用意する。
- ステップ2:管轄の年金事務所(または「ねんきんダイヤル」)へ電話し、納付相談の予約を取る。
- ステップ3:直近の給与明細や通帳など家計の収支がわかる資料を持参し、誠意を持って分割支払いの計画を相談する。
指定された期日を過ぎる前に行動を起こす限り、解決の選択肢は必ず残されています。恐怖心から郵便物を引き出しの奥に隠すことだけは、何があっても避けなければなりません。
【国民年金の督促状】に関するよくある質問(FAQ)
Q1:赤い封筒の特別催告状が届いてしまいましたが、今すぐ払えるお金がありません。どうすればいいですか?
A1:今すぐ封筒と身分証明書を持って管轄の年金事務所の窓口へ行ってください。赤い封筒は差し押さえ直前のシグナルですが、自発的に窓口へ出向いて「免除申請の手続き」または「分割納付の誓約」を行えば、強制執行の手続きを一時的に停止してもらえます。連絡をせず放置することだけが最悪の引き金になります。
Q2:督促状に書かれた期限を数日過ぎてしまいました。もう差し押さえは回避できませんか?
A2:数日過ぎていても、実際の差し押さえ執行前であれば間に合う可能性があります。年金機構が財産調査や差し押さえ令状の執行に移る前に、至急年金事務所へ電話を入れて事情を話し、納付や免除の手続きを申し出てください。放置する時間が1日長引くごとにリスクは跳ね上がります。
Q3:差し押さえが実行された場合、勤務先の会社に滞納の事実が知られてしまいますか?
A3:給与差し押さえが行われた場合は、確実に知られます。日本年金機構から勤務先の給与計算担当部署宛てに「債権差押通知書」が郵送され、会社側があなたの給料から保険料分を天引きして国へ納付する法的義務を負うためです。会社への発覚を防ぐためにも、給与差し押さえ予告の段階までに必ず相談を完了させてください。
まとめ:放置が最大のリスク!通知が届いたら即座に窓口へ相談を
国民年金の督促状は、単なる支払いのお願いではなく、国家権力に基づく強制執行の一歩手前まで事態が進んでいることを知らせる非常ベルです。無視を決め込んでも借金のように時効で逃げ切ることは極めて難しく、延滞金によって負債が膨らむばかりか、最終的には大切な預金や毎月の給与、そして同居する家族の生活基盤まで危険に晒す結果となります。
しかし、公的制度の利点は「払えない人を破滅させること」ではなく「生活困窮者を救済する仕組みが整備されていること」にあります。免除申請や猶予制度、窓口での分割納付相談など、手遅れになる前に取れる合法的な防衛策はいくつも存在します。手元に督促状があるなら、今すぐ年金事務所の扉を叩き、解決への第一歩を踏み出してください。 (出典: 国民 年金 督促 状(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
